Min efterløn selvbetjening: Sådan bruger du din a-kasses digitale løsning

TL;DR

Der findes ikke én samlet “Min Efterløn”-portal for alle danskere. Hver a-kasse har sin egen selvbetjening: HK’ere logger ind på “Mit HK”, ASE-medlemmer bruger ASE’s app, Min A-kasse-medlemmer bruger “Min side” og så videre.

Men opgaverne er de samme, uanset hvilken a-kasse du står i:

  • ✅ Log ind med MitID
  • ✅ Indberet timer eller lempet fradrag hver måned
  • ✅ Se og hent dit efterlønsbevis
  • ✅ Vælg udbetalingsform – engangsbeløb eller løbende
  • ✅ Ret NemKonto, skattekort og kontaktoplysninger

Er din a-kasses selvbetjening langsom, uoverskuelig eller nede, når du har mest brug for den? Så er det værd at kigge på, om en anden a-kasse kan gøre det nemmere for dig. Det uddyber vi længere nede.

Hvad kan du klare digitalt som efterlønsmodtager?

De fleste a-kasser har i dag en selvbetjeningsløsning, hvor du som efterlønsmodtager kan ordne det meste selv, uden at ringe eller skrive.

Typisk kan du digitalt:

  • Logge ind med MitID og se din sag
  • Indberette arbejdstimer på dit efterlønskort, hvis du arbejder ved siden af
  • Se dit efterlønsbevis og hente det som dokumentation
  • Ændre udbetalingsform mellem løbende udbetaling og skattefri præmie/engangsbeløb
  • Opdatere NemKonto og skatteoplysninger
  • Se udbetalingsoversigter og tidligere efterlønskort
  • Sende dokumenter og beskeder til din sagsbehandler

Hvor meget du reelt kan klare selv, afhænger af din a-kasse. Nogle, som Min A-kasse og Lederne, har investeret tungt i moderne, app-baserede løsninger. Andre halter stadig efter med gamle systemer, der kræver, at du ringer for selv små ændringer.

Sådan logger du ind på din a-kasses selvbetjening

Flowet er stort set ens, uanset hvilken a-kasse du er medlem af:

  1. Gå ind på din a-kasses hjemmeside og find “Selvbetjening”, “Min side” eller “Log ind”
  2. Vælg MitID som login
  3. Bekræft med app, kodeviser eller nøglekort
  4. Du lander på din personlige side med efterlønssag, kort og beskeder

Det du skal bruge:

  • MitID (app anbefales, hurtigere end kodeviser)
  • Dit CPR-nummer eller medlemsnummer, hvis systemet spørger
  • En opdateret browser, nogle ældre selvbetjeningsløsninger driller stadig i forældede browsere

Er du i tvivl om, hvor login-siden er? Søg på “[din a-kasses navn] selvbetjening” eller “[din a-kasses navn] min side”, de fleste a-kasser har et direkte link fra forsiden.

✅ Er du ikke tilfreds med din nuværende a-kasses digitale løsning?

Du er ikke bundet til den a-kasse, du altid har haft. Du kan sammenligne priser og digitale løsninger hos a-kasser som ASE, Krifa, A&Til, Det Faglige Hus, Lederne, Min A-kasse og CA A-kasse – og skifte, uden at det koster dig noget i efterlønsret.

Sådan indberetter du timer eller lempet fradrag digitalt

Arbejder du ved siden af efterlønnen, skal du hver måned indberette dine timer på dit efterlønskort i selvbetjeningen. Det er en af de opgaver, du IKKE kan slippe for at gøre digitalt, a-kassen har brug for tallene for at udbetale korrekt.

Sådan gør du typisk:

  1. Log ind på selvbetjeningen
  2. Find “Efterlønskort” eller “Indberet timer” for den relevante måned
  3. Angiv, om du har arbejdet, og i givet fald hvor mange timer
  4. Har du ret til lempet fradrag, skal du også indtaste din timeløn inkl. skat og bidrag

Kort om reglerne (2026):

  • Indberetter din arbejdsgiver løn og timer til SKAT, fradrages timerne 1:1
  • Er din timeløn under omregningssatsen, kan du få lempet fradrag for de første 47.233 kr. af din lønindtægt om året
  • Du må maksimalt arbejde 128 timer (fuldtidsforsikret) eller 104 timer (deltidsforsikret) i en måned med lempet fradrag, arbejder du mere, bortfalder efterlønnen den måned

Reglerne er landsdækkende og gælder uanset a-kasse. Det, der varierer, er hvor brugervenligt kortet er at udfylde, og om systemet advarer dig, hvis du er ved at overskride timeloftet.

Sådan ændrer du udbetalingsform (engangsbeløb vs. løbende)

De fleste efterlønsmodtagere får pengene udbetalt løbende, måned for måned, ligesom en almindelig løn. Men du kan også vælge at få udbetalt et skattefrit engangsbeløb (skattefri præmie), hvis du venter med at gå på efterløn og arbejder videre i en periode i stedet.

Sådan vælger eller ændrer du:

  • Løbende udbetaling vælges automatisk, når du starter din efterløn, du behøver som regel ikke gøre noget aktivt
  • Ønsker du i stedet at optjene skattefri præmie, skal du undlade at gå på efterløn i den periode og fortsætte med at arbejde, præmien beregnes og udbetales af din a-kasse, når du til sidst går på efterløn eller folkepension
  • Ændringer i udbetalingsform kan i mange tilfælde startes digitalt, men bekræftes ofte af en sagsbehandler, fordi det har skattemæssig betydning

Vores erfaring: Det er her, flest medlemmer ender med at ringe alligevel, fordi beregningen af skattefri præmie er kompleks, og fejl kan koste dig penge. Brug gerne selvbetjeningen til at se dine tal, men få det bekræftet af en rådgiver, før du træffer den endelige beslutning.

Hvad kan du IKKE klare digitalt: Hvornår skal du ringe til din a-kasse?

Selvbetjening er god til rutineopgaver. Men der er stadig situationer, hvor du skal have fat i et menneske:

  • ❌ Første ansøgning om efterløn – kræver ofte personlig sagsbehandling og gennemgang af dit efterlønsbevis
  • ❌ Beregning af skattefri præmie – kompleks, og fejl er dyre
  • ❌ Tvivl om lempet fradrag eller om du har indberettet korrekt
  • ❌ Sygdom, udlandsophold eller andre særlige situationer, der påvirker din udbetaling
  • ❌ Klager eller genoptagelse af en afgjort sag
  • ❌ Hvis selvbetjeningen er nede eller fejler, og du har en frist, der løber

Tommelfingerregel: rutine = digitalt, undtagelser = telefon. Er du i tvivl, er det altid billigere at ringe én gang for meget end at indberette forkert og skulle rette det bagefter.

Er din a-kasses selvbetjening god nok?

Ikke alle selvbetjeningsløsninger er skabt lige. Vi hører jævnligt fra medlemmer, der oplever:

  • Login, der logger dem ud midt i indberetningen
  • Uklare formuleringer om lempet fradrag og timeloft
  • Ingen app, kun en tung hjemmeside, der ikke virker godt på mobil
  • Lang svartid, når noget går galt digitalt, og de må ringe alligevel

Hvis det lyder bekendt, er det værd at undersøge, om en anden a-kasse tilbyder en bedre digital oplevelse. Se vores guide til skift a-kasse for en trin-for-trin vejledning uden at miste dagpenge- eller efterlønsret.

To af de a-kasser, der generelt får ros for deres selvbetjening, er:

  • Min A-kasse: moderne “Min side”-løsning med overskuelig indberetning af timer og hurtigt MitID-login
  • Lederne: digital selvbetjening målrettet ledere og specialister, med klar adgang til efterlønsbevis og udbetalingsoversigt

✅ Vil du se, om det kan betale sig for dig at skifte?

At skifte a-kasse ændrer ikke på dine optjente efterlønsrettigheder, de følger med dig, så længe du melder dig ind i den nye a-kasse, mens du er medlem af den gamle.

Klar til at finde den a-kasse, der matcher dine behov – digitalt og økonomisk?

Ofte stillede spørgsmål

Findes der én fælles “Min Efterløn”-app for alle a-kasser? Nej. Hver a-kasse har sin egen selvbetjeningsløsning, for eksempel “Mit HK”, “Min side” eller en app fra ASE eller Krifa. Opgaverne er de samme, men navnet og designet varierer.

Kan jeg logge ind på min efterløn uden MitID? Nej. Alle danske a-kasser bruger MitID som login til selvbetjeningen. Du kan ikke logge ind med det gamle NemID længere.

Hvor tit skal jeg indberette timer, når jeg er på efterløn? Hver måned, hvis du har arbejdet ved siden af efterlønnen. Har du slet ikke arbejdet, skal du typisk stadig bekræfte det på dit efterlønskort.

Kan jeg se mit efterlønsbevis digitalt? Ja, i langt de fleste a-kasser kan du se og hente dit efterlønsbevis direkte i selvbetjeningen, når det er udstedt.

Skal jeg vælge udbetalingsform, før jeg går på efterløn? Ja, det er en god idé at afklare, om du vil have løbende udbetaling eller optjene skattefri præmie, inden du starter, det har betydning for både din økonomi og din skat.

—

🔄 Ikke tilfreds med din a-kasses digitale løsning?

Du er ikke bundet til den a-kasse, du altid har haft. Du kan skifte uden at miste dagpenge- eller efterlønsret.

✅ Se hvordan du skifter a-kasse →

✅ Sammenlign alle a-kasser →

Kilder


Hvilken a-kasse skal du bruge til efterløn? HK, FOA, 3F, BUPL og DSA sammenlignet

TL;DR

✅ Du kan som udgangspunkt frit vælge a-kasse til din efterløn, valget af a-kasse ændrer ikke i sig selv din ret til efterløn.

✅ Det, der afgør retten til efterløn, er, om du har betalt efterlønsbidrag sammenhængende (typisk 30 år, med undtagelser for ældre årgange), ikke hvilket logo der står på dit medlemskort.

✅ Forskellen mellem HK, FOA, 3F, BUPL og DSA ligger i kontingent, faglig service og ekstra ydelser som lønsikring, ikke i selve efterlønsretten.

✅ Efterlønsbidraget er statsfastsat til 593 kr./md. (fuldtid) og 396 kr./md. (deltid) i 2026, det samme, uanset hvilken a-kasse du vælger.

✅ Vil du skifte a-kasse før efterlønnen? Gør det uden at melde dig ud af den gamle først ellers risikerer du at miste optjent anciennitet.


Du sidder måske og tæller ned til efterlønnen og tænker: “Er min a-kasse overhovedet den rigtige, når jeg skal på efterløn?” Det er et fair spørgsmål. Mange tror fejlagtigt, at bestemte a-kasser er “bedre” til efterløn end andre. Det er de ikke, reglerne er de samme for alle. Men prisen og servicen er ikke. Vi går HK, FOA, 3F, BUPL og DSA efter i sømmene her.

Kan du frit vælge a-kasse til din efterløn?

Ja. Du kan vælge og skifte a-kasse, som du vil, uden at det i sig selv påvirker din ret til efterløn.

Det, der tæller, er:

  • Hvor længe du har betalt efterlønsbidrag (som udgangspunkt 30 år, kortere for dig, der er født før 1978).
  • At medlemskabet og bidraget har været sammenhængende, uden huller.
  • At du er medlem af en a-kasse, når du går på efterløn, og bliver ved med det, mens du modtager den.

Alle a-kasser i Danmark, uanset om de hedder HK, FOA, 3F, BUPL eller DSA, administrerer efterlønsordningen efter de samme statslige regler. Efterlønsbidraget er sat af Folketinget og er identisk på tværs af a-kasser: 593 kr./md. for fuldtidsforsikrede og 396 kr./md. for deltidsforsikrede i 2026.

Så hvad er forskellen, hvis reglerne er ens? Det er kontingentet for selve a-kassemedlemskabet, den faglige rådgivning, og hvilke ekstra fordele (fx lønsikring) du får med i købet. Det er dét, vi sammenligner nedenfor.

HK og efterløn

HK A-kasse er en af landets største og henvender sig bredt til kontor-, handels- og it-ansatte.

  • Kontingent (a-kasse alene, fuldtid): 552 kr./md.
  • Med efterlønsbidrag (fuldtid): 1.145 kr./md.
  • Deltid med efterløn: 810 kr./md.
  • Fagforening + a-kasse + efterløn (fuldtid): ca. 1.655 kr./md.

Hvad får du hos HK ift. efterløn? Rådgivning om efterlønsbevis, hjælp til at beregne, om du opfylder de 30 år, og adgang til seniorvejledning, når du nærmer dig overgangen. Er din indkomst under 28.200 kr./md., kan du søge om rabat på selve fagforeningsdelen, men efterlønsbidraget er statsfastsat og kan ikke sættes ned.

Er du HK-medlem og har du egentlig tjekket, om du betaler for meget for a-kassedelen? Kontingenterne kan variere med flere hundrede kroner om året mellem a-kasser, selvom efterlønsbidraget er det samme overalt.

✅ Sammenlign HK-prisen med fx Krifa og ASE >>

FOA og efterløn

FOAs A-kasse dækker primært offentligt ansatte inden for omsorg, pædagogik og sundhed.

  • Kontingent (a-kasse alene, fuldtid): 552 kr./md.
  • Med efterlønsbidrag (fuldtid): 1.145 kr./md.
  • Deltid med efterløn: 810 kr./md.
  • Fagforening + a-kasse + efterløn (fuldtid): ca. 1.533,50 kr./md.

FOA tilbyder personlig rådgivning om efterlønsbevis og seniorordninger, som er relevant, hvis du arbejder i en fysisk krævende jobfunktion, fx som SOSU-assistent. Prisen kan variere en smule mellem lokalafdelinger, men efterlønsbidraget følger den nationale sats.

Er du FOA-medlem og har du taget dig tid til at sammenligne, hvad du reelt betaler i alt? Mange offentligt ansatte betaler mere, end de behøver, uden at vide det.

✅ Se om Det Faglige Hus eller Min A-kasse er billigere for dig >>

3F og efterløn

3F er Danmarks største fagforbund og dækker et bredt spektrum af faglærte og ufaglærte job: industri, bygge, transport og service.

  • Fagforening + a-kasse (fuldtid), gennemsnit: ca. 1.071 kr./md.
  • Med efterlønsbidrag oveni: ca. 1.660–1.665 kr./md. (varierer lidt afhængig af lokalafdeling)
  • Deltid, fagforening + a-kasse: ca. 804 kr./md., efterlønsbidrag 396 kr./md.

3F’s a-kasse har stor erfaring med fysisk hårdt arbejde og seniorordninger, relevant, hvis du overvejer den særlige seniorpensionsordning som alternativ eller supplement til efterløn. Bemærk, at det samlede kontingent kan svinge fra afdeling til afdeling, fx mellem 3F Midtjylland og 3F Søhøjlandet.

Er du 3F-medlem og har du overvejet, om det samlede kontingent hos din lokalafdeling faktisk er konkurrencedygtigt? Prisen svinger som nævnt fra afdeling til afdeling, det er værd at holde op mod alternativerne.

✅ Tjek prisen hos Krifa og ASE >>

BUPL og efterløn

BUPL er a-kassen og fagforeningen for pædagoger og pædagogiske ansatte.

  • A-kasse alene (fuldtid): 516 kr./md.
  • Med efterlønsbidrag (fuldtid): 593 kr./md. oveni, altså ca. 1.109 kr./md. for a-kasse + efterløn.
  • Fagforening + a-kasse + efterløn + lønsikring (fuldtid), samlet: ca. 1.676 kr./md.

Er du allerede på efterløn, falder a-kassedelen typisk markant, ned mod 45 kr./md. i nogle tilfælde, fordi du ikke længere skal forsikres mod ledighed på samme måde. BUPL tilbyder også lønsikring som tilkøb (ca. 31 kr./md.), hvilket kan være relevant, hvis du arbejder frem mod efterlønsalderen og gerne vil sikre indkomsten undervejs.

Er du BUPL-medlem og nysgerrig på, om du kan finde samme tryghed til en lavere pris? Efterlønsbidraget følger dig uanset a-kasse, så det eneste, du reelt sammenligner, er kontingentet.

✅ Se prisforskellen hos Min A-kasse og Det Faglige Hus >>

DSA og efterløn

DSA – Danske Sundhedsorganisationers A-kasse, markedsfører sig selv som en af de billigste a-kasser i Danmark og henvender sig til sundhedsfagligt personale.

  • A-kasse alene (fuldtid): 513 kr./md.
  • Med efterlønsbidrag (fuldtid): ca. 1.106 kr./md.
  • Deltid med efterlønsbidrag: ca. 771 kr./md.
  • Når du er på efterløn: kontingentet falder til omkring 506 kr./md. (fuldtid).

DSA har ikke en tilknyttet fagforening på samme måde som HK, FOA, 3F og BUPL, det er en ren a-kasse. Det gør den attraktiv, hvis du allerede er medlem af en selvstændig fagforening og “kun” mangler a-kassedelen billigt op til efterlønnen.

Er du allerede medlem af DSA og vil du gerne vide, om der findes en endnu billigere ren a-kasse uden fagforeningsbinding? Det tager kun et par minutter at sammenligne.

✅ Sammenlign med CA A-kasse og Min A-kasse >>

Sammenligning: pris og vilkår på tværs af de 5 a-kasser

A-kasseA-kasse alene (fuldtid)Med efterlønsbidrag (fuldtid)Lønsikring inkl./tilkøbRetning
HK552 kr./md.1.145 kr./md.TilkøbKontor, handel, it
FOA552 kr./md.1.145 kr./md.TilkøbOffentlig, omsorg, sundhed
3F~555–650 kr./md.*~1.148–1.245 kr./md.*TilkøbIndustri, bygge, transport
BUPL516 kr./md.~1.109 kr./md.Tilkøb (ca. 31 kr./md.)Pædagoger
DSA513 kr./md.~1.106 kr./md.Ikke standardSundhedsfagligt personale, tværfaglig

*3F’s rene a-kassedel varierer, fordi fagforening og a-kasse ofte opkræves samlet og afhænger af lokalafdeling.

Vigtigt at bemærke: Efterlønsbidraget (593 kr./md. fuldtid, 396 kr./md. deltid i 2026) er identisk hos alle fem, det er statsfastsat og går direkte til finansiering af efterlønsordningen. Forskellen i totalprisen skyldes udelukkende selve a-kasse- og fagforeningskontingentet.

Har du set, hvor din nuværende a-kasse ligger prismæssigt i tabellen ovenfor? Så mangler du kun at holde den op mod resten af markedet, før du beslutter dig.

✅ Find din billigste a-kasse på 2 minutter >>

Når det kommer til medlemstilfredshed, viser gentagne Trustpilot-baserede opgørelser og brancheanalyser, at der er forskel på, hvor tilfredse medlemmer er med rådgivning og sagsbehandlingstider på tværs af a-kasser. Vi anbefaler, at du selv tjekker de seneste anmeldelser og tal, før du vælger, tilfredshedstal ændrer sig år for år.

Skal du skifte a-kasse, før du går på efterløn?

Kort svar: Kun hvis der er en god grund til det, og kun, hvis du gør det rigtigt.

Det, der virkelig betyder noget for din efterlønsret, er sammenhængende medlemskab og betaling af efterlønsbidrag over den krævede periode (typisk 30 år, kortere hvis du er født før 1978). Det tæller uanset hvilken a-kasse du har været medlem af undervejs, forudsat at du ikke har haft huller i medlemskabet.

Sådan gør du det sikkert, hvis du vil skifte:

  • ✅ Meld dig ind i den nye a-kasse først, meld dig ikke ud af den gamle, før overflytningen er på plads.
  • ✅ Bed den nye a-kasse om at stå for overflytningen af din anciennitet og dine indbetalte efterlønsbidrag.
  • ✅ Undgå huller i medlemskabet, selv få dages afbrydelse kan i værste fald koste dig optjent anciennitet.
  • ✅ Har du en pause i efterlønsbidraget bag dig? Du kan ofte fortryde en pause, men typisk kun inden for en frist på 3 måneder, ellers kan du miste anciennitet.
  • ✅ Tjek altid med din nuværende og din nye a-kasse, før du foretager dig noget, reglerne kan opleves som ukomplicerede, men detaljerne betyder noget.

Skifter du blot for at spare på kontingentet, er det typisk uproblematisk for efterlønsretten, så længe du følger proceduren ovenfor. Skifter du derimod, fordi du er utilfreds med rådgivningen, kan det være værd at undersøge, om den nye a-kasse har bedre erfaring med netop din branche og senioroverdragelse.

Klar til at vælge din a-kasse til efterløn?

Uanset om du kommer fra HK, FOA, 3F, BUPL eller DSA, er efterlønsretten den samme, det er prisen, servicen og branchekendskabet, der afgør, hvad der reelt er bedst for dig. Vent ikke til sidste øjeblik med at tjekke, om du betaler for meget.

✅ Se årets bedste a-kasser >>

✅ Find den billigste a-kasse i Danmark >>

FAQ

Skal jeg skifte a-kasse for at kunne gå på efterløn? Nej. Din ret til efterløn afhænger af, hvor længe du har betalt efterlønsbidrag sammenhængende, ikke af hvilken a-kasse du er medlem af. Du kan blive i din nuværende a-kasse hele vejen til efterlønnen.

Koster efterlønsbidraget det samme hos alle a-kasser? Ja. Efterlønsbidraget er fastsat af staten og er ens for alle a-kasser: 593 kr./md. for fuldtidsforsikrede og 396 kr./md. for deltidsforsikrede i 2026. Det, der varierer, er selve a-kassekontingentet.

Hvad sker der med min efterlønsanciennitet, hvis jeg skifter a-kasse? Den følger med, så længe du melder dig ind i den nye a-kasse, før du melder dig ud af den gamle, og der ikke opstår huller i medlemskabet eller betalingen.

Hvilken a-kasse er billigst, hvis jeg snart skal på efterløn? Ifølge de nyeste 2026-satser ligger BUPL og DSA i den billige ende af a-kassekontingentet alene, mens HK og FOA ligger lidt højere. Forskellen udlignes delvist af, at efterlønsbidraget er ens for alle.

Falder kontingentet, når jeg først er kommet på efterløn? Ja, hos flere a-kasser, herunder BUPL og DSA, falder selve a-kassekontingentet markant, når du er overgået til efterløn, fordi du ikke længere skal dagpengeforsikres på samme måde.

Kilder


Fra efterløn til folkepension: Hvad sker der, når efterlønnen stopper?

TL;DR

Kort svar: Overgangen fra efterløn til folkepension sker ikke af sig selv, selvom det lyder sådan.

  • ✅ Din efterløn stopper automatisk, den dag du når din folkepensionsalder. Du får den for hele måneden.
  • ✅ Din folkepension skal du selv søge, på borger.dk, med MitID, senest et par uger før du vil have den udbetalt.
  • ✅ Søger du for sent, mister du ikke retten, men du kan gå glip af penge for de måneder, der allerede er gået.
  • ✅ Du kan vente med at søge og få et højere beløb resten af livet, hvis du bliver ved med at arbejde.
  • ✅ Skatten, ATP og reglerne for arbejde ved siden af ændrer sig markant, når du skifter fra efterløn til folkepension.

Sæt dig ind i det 6 måneder før din folkepensionsalder. Så er du sikker på, at pengene fortsætter uden huller.

Hvornår stopper din efterløn, og hvornår starter folkepensionen?

Din efterløn stopper automatisk, den dag du når din folkepensionsalder. Det kræver ingen handling fra din side, a-kassen ved det, og udbetalingen ophører af sig selv.

Det praktiske, du skal huske:

  • Du får efterløn for hele den kalendermåned, hvor du når folkepensionsalderen, også selvom fødselsdagen falder midt i måneden.
  • Folkepensionen kan tidligst udbetales fra den følgende måned.
  • Der er altså ikke noget hul i indkomsten, hvis du husker at søge i tide, men der er heller ingen automatisk overlevering af pengene fra den ene ordning til den anden.

Eksempel: Fylder du 67 år den 12. oktober 2026, får du din sidste efterlønsudbetaling for hele oktober måned, som normalt, på sidste bankdag. Din folkepension kan tidligst starte fra november.

Folkepensionsalderen er i dag 67 år, men den stiger gradvist for yngre årgange og bliver reguleret efter levetiden. Tjek din egen alder på borger.dk, gæt ikke.

Skal du selv søge folkepension?

Ja. Det er her, de fleste snubler. Modsat efterløn, som bare kører videre måned for måned, kræver folkepension en aktiv ansøgning.

Sådan gør du:

  1. Log på borger.dk med MitID.
  2. Find ansøgningen om folkepension, du kan søge tidligst 6 måneder før din folkepensionsalder.
  3. Angiv, at du kommer fra efterløn, hvis systemet spørger til din nuværende situation.
  4. Udbetaling Danmark behandler ansøgningen og udbetaler pensionen, fra du er berettiget.

Undtagelsen: Kommer du fra førtidspension, seniorpension eller tidlig pension (Arne-pension), sker overgangen til folkepension automatisk. Du får et brev fra Udbetaling Danmark cirka 6 måneder før. Men kommer du fra efterløn, gælder den automatik ikke, du skal selv trykke på knappen.

Er du fritaget for digital post eller selvbetjening, kan du søge ved personligt fremmøde i kommunens borgerservice i stedet.

Vores anbefaling: Sæt en påmindelse i kalenderen 6 måneder før din folkepensionsalder. Så undgår du at stå uden penge i overgangsmåneden, fordi ansøgningen lå og ventede.

Kan du udskyde folkepensionen?

Ja – og det kan gøre din pension varigt højere. Vælger du at vente med at søge folkepension, selvom du er berettiget, optjener du et såkaldt ventetillæg.

Sådan virker det, kort fortalt:

  • Du skal som udgangspunkt arbejde mindst 750 timer om året i den periode, du udskyder.
  • Jo længere du venter, jo større bliver tillægget til din grundbeløb og pensionstillæg, livet ud.
  • Som eksempel giver 1 års udskydelse (12 måneder) et ventetillæg på omkring 5,7 %. Venter du i 3 år, stiger det til omkring 18-19 %. Venter du i 5 år, nærmer det sig 34-35 %.
  • Du kan vælge, om ventetillægget skal udbetales livsvarigt eller over 10 år, det har betydning for, hvor meget du får pr. måned.

Konkret: Har du et grundbeløb og pensionstillæg på f.eks. 12.000 kr. om måneden, og du udskyder i 2 år med et tillæg på ca. 12 %, lægger det groft regnet 1.440 kr. om måneden oveni, resten af livet.

Det er en beslutning, der kræver, at du kan og vil blive ved med at arbejde. Har du ikke lyst eller mulighed for det, giver det ingen mening at vente, så søg folkepensionen med det samme, du er berettiget.

Hvad ændrer sig i din økonomi?

Der er tre ting, du bør kende, før du skifter fra efterløn til folkepension: skat, ATP og reglerne for arbejde ved siden af.

Skat

  • Både efterløn og folkepension bliver beskattet som almindelig indkomst.
  • Til gengæld er der ekstra fradrag og bundgrænser, der er specifikke for folkepensionister, f.eks. et forhøjet personfradrag. Tjek dit forskudsopgørelse hos Skattestyrelsen, når du skifter status, så du ikke betaler for meget eller for lidt i a conto-skat.

ATP Livslang Pension

  • Din ATP bliver først udbetalt, når du når folkepensionsalderen, ikke når du går på efterløn.
  • Er din årlige ATP-rettighed over grænsen (ca. 3.600 kr. i 2026), får du den som en løbende, månedlig udbetaling resten af livet.
  • Er den under grænsen, får du den i stedet som et engangsbeløb.
  • ATP kommer typisk automatisk, men tjek din opgørelse på borger.dk, så du ved, hvad du kan forvente.

Arbejde ved siden af

Her er forskellen størst:

  • På efterløn bliver løntimer som udgangspunkt trukket time for time i din udbetaling med et lempet fradrag for de første kroner, du tjener.
  • Som folkepensionist må du arbejde, uden at det går ud over dit grundbeløb, der er ingen modregning af din egen lønindkomst i selve grundbeløbet.
  • Til gengæld kan en høj arbejdsindkomst godt nedsætte dit pensionstillæg, hvis du tjener over et vist niveau om året.
  • Reglerne for arbejde ved siden af ændrer sig markant, når du skifter fra efterløn til folkepension. Læs hele guiden til efterløn regler for at forstå modregningen på efterløn.

Kort sagt: Reglerne er markant mere lempelige for arbejde, når du er kommet over på folkepension, end de var på efterløn. Det er en af de klare fordele ved selve overgangen.

Konkret tidslinje: sådan ser overgangen ud

Lad os tage et fiktivt eksempel: Birgit, født 12. marts 1959.

Birgit går på efterløn som 64-årig og modtager løbende efterløn i knap tre år. Hendes folkepensionsalder er 67 år.

Sådan ser hendes overgang ud:

TidspunktHvad sker der
September 2025Birgit fylder 67 år den 12. september. Hun søger folkepension på borger.dk allerede i marts 2025, 6 måneder før.
September 2025Birgit får sin sidste efterlønsudbetaling for hele september måned, som vanligt på sidste bankdag.
Oktober 2025Birgits første folkepension bliver udbetalt, dækkende oktober. Samtidig starter hendes ATP Livslang Pension, hvis den udbetales løbende.
Oktober 2025Birgit tjekker sin skatteopgørelse og justerer sit forskud, så hun ikke får en ubehagelig overraskelse ved årsopgørelsen.

Birgit vælger at søge med det samme, fordi hun ikke ønsker at arbejde videre. Havde hun i stedet valgt at blive ved med at arbejde 20 timer om ugen og udskyde folkepensionen i 2 år, ville hun først have søgt i 2027, men til gengæld fået et varigt ventetillæg oveni resten af livet.

Pointen: Uanset om du vælger at søge med det samme eller vente, er det din egen ansøgning, der sætter tingene i gang. Efterlønnen stopper af sig selv. Folkepensionen gør ikke. Nogle mennesker vælger at skifte fra efterløn til arne-pension (tidlig pension) i stedet for at gå direkte på folkepension, hvis de opfylder betingelserne.

Ofte stillede spørgsmål

Stopper efterlønnen automatisk, når jeg når folkepensionsalderen? Ja. Din a-kasse stopper udbetalingen automatisk, den dag du når folkepensionsalderen. Du får efterløn for hele den måned, alderen falder i.

Skal jeg selv søge folkepension, eller sker det automatisk fra efterløn? Du skal selv søge. Modsat overgangen fra førtidspension, seniorpension eller Arne-pension, hvor det sker automatisk, kræver overgangen fra efterløn en aktiv ansøgning på borger.dk.

Hvor lang tid før min folkepensionsalder skal jeg søge? Du kan søge tidligst 6 måneder før. Søg gerne så snart det åbner, så du undgår at mangle penge i overgangsmåneden.

Kan jeg vente med at gå på folkepension for at få mere? Ja. Udskyder du folkepensionen og fortsætter med at arbejde mindst 750 timer om året, optjener du et ventetillæg, der varigt øger din pension.

Må jeg arbejde ved siden af folkepensionen, ligesom på efterløn? Ja, og reglerne er lempeligere. Din arbejdsindkomst modregnes ikke i selve grundbeløbet, men en høj indkomst kan nedsætte dit pensionstillæg.

—

🔄 Klar til at vælge din a-kasse til efterløn?

Alle a-kasser tilbyder de samme efterlønsregler, men priserne varierer.

✅ Find den billigste a-kasse til din situation →

✅ Sammenlign HK, FOA, 3F, BUPL og DSA →

Eller hvis du allerede er medlem og vil skifte:

✅ Skift a-kasse uden at miste dagpenge eller efterlønsret →

Kilder

Arne-pension vs. efterløn: Hvad skal du vælge?

TL;DR

Kort svar: arne-pension (der officielt hedder tidlig pension) og efterløn er to forskellige ordninger, og du kan ikke få begge dele samtidig.

  • ✅ Efterløn giver den højeste sats: op til 21.092 kr. om måneden før skat.
  • ✅ Arne-pension giver en lavere sats: op til 14.976 kr. om måneden, men den er skattefri og har lempeligere modregning for pensionsopsparing.
  • ✅ Du kan skifte fra efterløn til arne-pension, hvis du senere bliver tilkendt tidlig pension.
  • ✅ Har du en stor pensionsopsparing, kan arne-pension alligevel ende med at give dig flere penge udbetalt.
  • ✅ Har du ret til begge dele? Regn på det, før du beslutter dig, valget er stort set endeligt.

Hvad er arne-pension (tidlig pension)?

Arne-pension er kaldenavnet for tidlig pension, den officielle betegnelse, som Udbetaling Danmark og myndighederne bruger.

Navnet kommer fra en smed ved navn Arne, som Socialdemokratiet brugte som eksempel, da ordningen blev forhandlet på plads i 2020. Siden er navnet blevet hængende i folkemunde, selvom du aldrig vil se det stå på din afgørelse fra Udbetaling Danmark.

Ordningen giver dig ret til at trække dig tilbage op til 3 år før din folkepensionsalder, hvis du har haft et langt arbejdsliv bag dig. Det er ikke en a-kasse-ydelse. Det er en offentlig pension, som administreres af Udbetaling Danmark, og den kræver ikke medlemskab af en a-kasse.

Kort fortalt kan du søge arne-pension, hvis du:

  • Har den nødvendige anciennitet på arbejdsmarkedet (typisk 42-45 år, afhængig af fødselsår)
  • Er dansk statsborger og har boet i Danmark i mindst 3 år
  • Ikke allerede får førtidspension eller seniorpension
  • Har haft aktuel tilknytning til arbejdsmarkedet de seneste 9 måneder

Arne-pension vs. efterløn: Hvad er forskellen?

Den store forskel ligger i beløbet, skatten og modregningsreglerne. Se de vigtigste punkter i skemaet:

Arne-pension (tidlig pension)Efterløn
Maks. sats/md.Op til 14.976 kr.Op til 21.092 kr.
Administreres afUdbetaling DanmarkDin a-kasse
AlderskravOp til 3 år før folkepensionsalderVed efterlønsalder (typisk 3-5 år før folkepension)
Optjeningskrav42-45 år på arbejdsmarkedet (afhænger af fødselsår)Medlemskab og indbetaling af efterlønsbidrag i minimum 30 år
SkatBeløbet beskattes som almindelig indkomst, men uden arbejdsmarkedsbidragBeløbet beskattes som almindelig indkomst
Modregning for pensionLempelig: højere bundfradragHårdere modregning for pensionsopsparing
Modregning for lønarbejdeHårdere: 64 % af indtægt over bundgrænsenLempeligere modregning ved siden af
Skattefri præmieFindes ikkeKan optjenes, hvis du udskyder eller arbejder ved siden af
Kan du skifte?Ja, fra efterløn til arne-pensionJa, til arne-pension, men ikke omvendt

Vigtigt at bide mærke i: Ingen af de to satser er hugget i sten. De reguleres hvert år, og din egen udbetaling afhænger af skattekort, eventuel pensionsopsparing og om du arbejder ved siden af. Regn selv på det eller bed din a-kasse om et konkret overslag.

Hvornår kan du få arne-pension?

Det afgørende er anciennitet, altså hvor mange år du har været tilknyttet arbejdsmarkedet siden du fyldte 16 år.

Kravet stiger jo yngre du er, og det afhænger af, hvornår du ønsker at gå på tidlig pension i forhold til din folkepensionsalder:

  • 1 år før folkepension: Kortest optjeningskrav
  • 2 år før folkepension: Mellemste optjeningskrav
  • 3 år før folkepension: Højeste optjeningskrav, typisk 44-45 år

Eksempel: Er du født i 1965 eller 1966, skal din anciennitet opgøres, når du fylder 62 år. Har du 45 år på arbejdsmarkedet på det tidspunkt, kan du få 3 år med tidlig pension. Har du kun 43 år, får du typisk kun 1 år.

Det tæller med i din anciennitet:

  • ✅ Lønarbejde, også deltid over 18 timer om ugen
  • ✅ Selvstændig virksomhed
  • ✅ Dagpenge, sygedagpenge og barselsdagpenge
  • ✅ Værnepligt
  • ✅ Uddannelse, hvis du var over 40 år, da du tog den

Du kan altid tjekke din egen opgørelse på borger.dk, hvor Udbetaling Danmark viser, hvor mange år du reelt har optjent.

Kan du skifte fra efterløn til arne-pension?

Ja. Er du allerede gået på efterløn, og bliver du senere tilkendt tidlig pension, kan du vælge at skifte.

Det giver mening, hvis arne-pension i praksis udbetaler dig mere, for eksempel fordi du har en stor pensionsopsparing, der ellers ville blive hårdt modregnet i din efterløn.

Sådan fungerer skiftet:

  1. Du søger tidlig pension via borger.dk, mens du er på efterløn
  2. Bliver du tilkendt retten, kan du vælge at overgå fra efterløn til arne-pension
  3. Er du gået på efterløn før 1. januar 2022, har du ret til et kompensationsbeløb for de indbetalte efterlønsbidrag, du ellers ville miste
  4. Kompensationen udbetales som et fast beløb, typisk omkring 2.700-2.900 kr. pr. måned, du mister i efterløn, og der skal betales skat af beløbet

Bemærk:

  • ❌ Du kan ikke få skattefri præmie, hvis du skifter til arne-pension
  • ❌ Du kan ikke skifte tilbage fra arne-pension til efterløn, valget er endeligt
  • ✅ Du kan i stedet vælge at få dit efterlønsbidrag udbetalt kontant, hvis du fravælger efterløn helt, men så mister du kompensationsordningen

Skifter du fra efterløn til arne-pension, stopper din efterløn, og du overgår til tidlig pension i stedet. Læs mere om overgangen til folkepension for at forstå, hvad der sker, når du senere når folkepensionsalderen. Kontakt altid din a-kasse, før du skifter. De kan regne konkret på, hvad der bedst kan betale sig i netop din sag.

Hvad skal du vælge?

Der findes ikke ét facit, det afhænger af din egen økonomi. Men her er en simpel tommelfingerregel:

Vælg efterløn, hvis:

  • Du har en beskeden pensionsopsparing
  • Du regner med at arbejde en del ved siden af
  • Du vil have mulighed for at optjene skattefri præmie
  • Du prioriterer den højeste månedlige udbetaling

Vil du have hele oversigten over efterløn regler, betingelser og modregning? Se vores komplette guide.

Vælg arne-pension, hvis:

  • Du har en stor pensionsopsparing, der ellers ville blive hårdt modregnet
  • Du ikke regner med at arbejde ved siden af
  • Du vil undgå at skulle indbetale efterlønsbidrag i årevis
  • Du opfylder anciennitetskravet, men ikke opfylder efterlønskravene (fx pga. manglende medlemskab)

Vores anbefaling: Sats-forskellen på op til ca. 6.000 kr. om måneden taler umiddelbart for efterløn. Men modregningsreglerne kan vende billedet fuldstændigt, hvis du har en større pensionsopsparing. Bed din a-kasse eller en pensionsrådgiver om et konkret regnestykke, før du træffer det endelige valg, det er penge, det handler om, ikke et gæt.

Ofte stillede spørgsmål

Hvad er forskellen på arne-pension og efterløn? Arne-pension (officielt tidlig pension) er en offentlig pensionsordning administreret af Udbetaling Danmark, mens efterløn er en ydelse fra din a-kasse. Arne-pension har en lavere sats, men lempeligere modregning for pensionsopsparing. Efterløn har en højere sats, men hårdere modregning for pension.

Kan jeg få både arne-pension og efterløn? Nej. Du skal vælge én af de to ordninger. Du kan dog skifte fra efterløn til arne-pension, hvis du senere bliver tilkendt retten til tidlig pension.

Hvor mange år skal jeg have arbejdet for at få arne-pension? Typisk mellem 42 og 45 år på arbejdsmarkedet, afhængig af dit fødselsår og hvor mange år før folkepensionsalderen du ønsker at gå på tidlig pension.

Er arne-pension skattefri? Nej, arne-pension beskattes som almindelig indkomst, men uden arbejdsmarkedsbidrag, hvilket i praksis kan give en lidt bedre nettoudbetaling end tilsvarende beløb i efterløn.

Mister jeg min skattefri præmie, hvis jeg skifter til arne-pension? Ja. Skifter du fra efterløn til arne-pension, kan du ikke længere optjene eller udbetale skattefri præmie fra efterlønsordningen.

—

🔄 Klar til at vælge din a-kasse til efterløn?

Alle a-kasser tilbyder de samme efterlønsregler, men priserne varierer.

✅ Find den billigste a-kasse til din situation →

✅ Sammenlign HK, FOA, 3F, BUPL og DSA →

Eller hvis du allerede er medlem og vil skifte:

✅ Skift a-kasse uden at miste dagpenge eller efterlønsret →

Kilder

Efterlønsbevis: Sådan søger du, og hvornår skal det ske?

Kort fortalt: Et efterlønsbevis er a-kassens skriftlige bekræftelse på, at du opfylder betingelserne for efterløn, den dag du når din efterlønsalder. Du får det automatisk fra din a-kasse, hvis du opfylder kravene og vælger ikke at gå direkte på efterløn. ✅ Vores råd: Kontakt din a-kasse 3-4 måneder før, du når efterlønsalderen, så alle papirer er i orden i god tid. Beviset giver dig blandt andet ret til at gå på efterløn senere, selv hvis du bliver syg undervejs.

Hvad er et efterlønsbevis?

Et efterlønsbevis er ikke det samme som at gå på efterløn. Det er en erklæring fra din a-kasse om, at du på beviset dato opfylder betingelserne for efterløn uden at du behøver at stoppe med at arbejde med det samme.

Tænk på det som et “pas”, der låser dine rettigheder fast:

  • Du beviser, at du havde ret til efterløn på det tidspunkt, beviset blev udstedt.
  • Retten følger med dig, også hvis din situation ændrer sig senere, for eksempel hvis du bliver syg eller mister tilknytningen til arbejdsmarkedet.
  • Du kan vælge at blive ved med at arbejde og først gå på efterløn, når det passer dig.

Beviset er altså din garanti for, at efterlønnen ikke risikerer at glide dig af hænde, bare fordi du ikke går direkte fra job til efterløn den dag, du fylder år.

Hvornår skal du søge dit efterlønsbevis?

Så snart du nærmer dig din efterlønsalder, typisk 3-4 måneder før.

De fleste a-kasser udsteder faktisk beviset automatisk, når du når efterlønsalderen og opfylder betingelserne. Men i praksis er det en god idé selv at tage kontakt, før det sker:

  • 3-4 måneder før din efterlønsalder: Kontakt a-kassen, og bed dem tjekke, om alle oplysninger er på plads: pension, indkomst, ancienniteten i efterlønsordningen.
  • Har a-kassen brug for flere oplysninger (f.eks. dokumentation for pension eller indkomst), har du en frist på 3 måneder til at sende dem. Sender du for sent, gælder beviset først fra den dag, a-kassen modtager oplysningerne, og du risikerer at miste retten til efterløn i mellemtiden.
  • Vil du gå direkte på efterløn den dag, du når efterlønsalderen (uden mellemstop som efterlønsbevis), skal du i stedet søge om efterløn, det skal ske senest 1 måned før, du starter.

Vores erfaring: De henvendelser, der går galt, skyldes næsten altid, at folk venter for længe med at samle papirerne. Sæt en påmindelse i kalenderen 4 måneder før din efterlønsalder, så er du på forkant, uanset hvad din a-kasse beder om af dokumentation.

Sådan søger du dit efterlønsbevis

Processen foregår gennem din a-kasse, ikke gennem borger.dk eller kommunen. Sådan gør du typisk:

  1. Kontakt din a-kasse 3-4 måneder før din efterlønsalder. De fleste a-kasser har selvbetjening, hvor du kan se status på din efterlønssag.
  2. Tjek dine oplysninger. A-kassen skal bruge oplysninger om dine pensionsordninger, din indkomst og din anciennitet i efterlønsordningen. Har du pensionsopsparinger i flere selskaber, så sørg for, at de er indberettet korrekt.
  3. Send dokumentation, hvis a-kassen beder om det, inden for 3-måneders-fristen. Det kan for eksempel være pensionsoplysninger, der ikke automatisk går videre fra pensionsselskabet.
  4. A-kassen vurderer, om du opfylder betingelserne for ret til dagpenge og efterløn på det tidspunkt, beviset skal udstedes.
  5. Du modtager beviset enten automatisk eller efter din henvendelse, hvis alt er i orden.
  6. Bed samtidig a-kassen beregne din efterlønssats. Det er ikke et krav, men det er klogt: Så ved du præcis, hvad du har i vente, den dag du rent faktisk vælger at gå på efterløn.

Har du ikke hørt fra a-kassen omkring det tidspunkt, du når efterlønsalderen, så ring selv. Vent ikke på, at systemet opdager det, det er din opgave at følge op.

Hvilke rettigheder giver efterlønsbeviset dig?

Når beviset er udstedt, får du en række konkrete rettigheder:

  • ✅ Selvvalgt tidspunkt du bestemmer selv, hvornår du vil gå på efterløn, efter at beviset er udstedt.
  • ✅ Ret til efterløn ved sygdom, bliver du syg og ikke længere står til rådighed for arbejdsmarkedet, mister du ikke retten til efterløn. Uden bevis kunne sygdom have lukket døren.
  • ✅ Mulighed for skattefri præmie, fortsætter du med at arbejde efter beviset er udstedt, optjener du portioner til en skattefri præmie, som udbetales som et engangsbeløb, når du senere stopper.
  • ✅ Du stopper med at betale efterlønsbidrag, fra den dag, beviset gælder, skal du ikke længere indbetale til efterlønsordningen via a-kassen.
  • ✅ Fastholdt beregningsgrundlag, datoen for beviset er afgørende for, hvilken efterlønssats og hvilket fradrag du senere får. Bliver du berettiget til en højere sats efterfølgende, kan du vælge den i stedet, når du går på efterløn.

Med andre ord: Beviset er ikke bare et stykke papir. Det låser dine vilkår fast og giver dig fleksibiliteten til selv at bestemme, hvornår efterlønnen skal starte.

Hvad kræver det at få beviset?

Kort fortalt skal du opfylde de samme grundbetingelser som for efterløn generelt, blandt andet:

  • Medlemskab af en a-kasse.
  • Bopæl i Danmark, Færøerne, Grønland, et andet EU-/EØS-land, Schweiz eller Storbritannien.
  • At du har nået din efterlønsalder.
  • At du har betalt efterlønsbidrag i op til 30 år (kortere krav gælder, hvis du er født før 1978).
  • At dine pensionsforhold er indberettet til a-kassen.
  • At du har ret til dagpenge på tidspunktet, beviset udstedes, herunder at indkomst- eller beskæftigelseskravet er opfyldt.

Reglerne om indkomstkrav, anciennitet og pension varierer efter fødselsår, og der er flere undtagelser undervejs. Vil du have hele oversigten med alle betingelser og satser, kan du finde den fulde gennemgang i vores guide til betingelser for efterløn.

Ofte stillede spørgsmål om efterlønsbevis

Hvornår får man sit efterlønsbevis? Du får det, når du når din efterlønsalder og opfylder betingelserne, forudsat at du vælger ikke at gå direkte på efterløn samme dag. De fleste a-kasser udsteder det automatisk omkring den dato, men det er en god idé selv at følge op 3-4 måneder før. Når du når folkepensionsalderen, stopper efterlønnen automatisk. Læs mere om overgangen til folkepension og hvad der ændrer sig i din økonomi.

Efterlønsbevis hvornår skal jeg søge det? Kontakt din a-kasse 3-4 måneder, før du når efterlønsalderen. Har a-kassen brug for flere oplysninger, har du 3 måneder til at sende dem, ellers rykker beviset til den dag, oplysningerne kommer frem.

Koster det noget at få et efterlønsbevis? Nej. Men husk, at du fra den dag, beviset gælder, stopper med at betale efterlønsbidrag, så det kan faktisk spare dig penge fremover.

Skal jeg have efterlønsbevis, hvis jeg går direkte på efterløn? Nej. Går du på efterløn samme dag, du når efterlønsalderen, skal du i stedet søge om efterløn direkte hos din a-kasse, det skal ske senest 1 måned før, du starter.

Kan jeg miste retten til efterløn, hvis jeg venter for længe med at reagere? Ja. Beder a-kassen om flere oplysninger, og du ikke sender dem inden for 3-måneders-fristen, gælder beviset først fra den dag, oplysningerne når frem, ikke fra din faktiske efterlønsalder.

—

💡 Sikr dig efterlønsretten til den laveste pris

Du betaler efterlønsbidrag i 30 år, vælg en a-kasse der koster mindst muligt ved siden af.

✅ Find den billigste a-kasse i Danmark →

Eller sammenlign de største a-kasser direkte:

✅ HK, FOA, 3F, BUPL og DSA sammenlignet →

Kilder

Skattefri præmie ved efterløn: Sådan optjener du op til 190.440 kr.

Den skattefri præmie er statens belønning til dig, der ikke straks trækker dig tilbage, når efterlønsalderen banker på. Du arbejder videre, og til gengæld får du et skattefrit engangsbeløb, når du når folkepensionsalderen. Op til 190.440 kr., helt uden skat.

Her er alt du skal vide om reglerne, beløbene og hvornår det faktisk kan betale sig.


TL;DR – det vigtigste på 30 sekunder

  • Den skattefri præmie er en bonus på op til 190.440 kr. du optjener ved at blive på arbejdsmarkedet efter efterlønsalderen
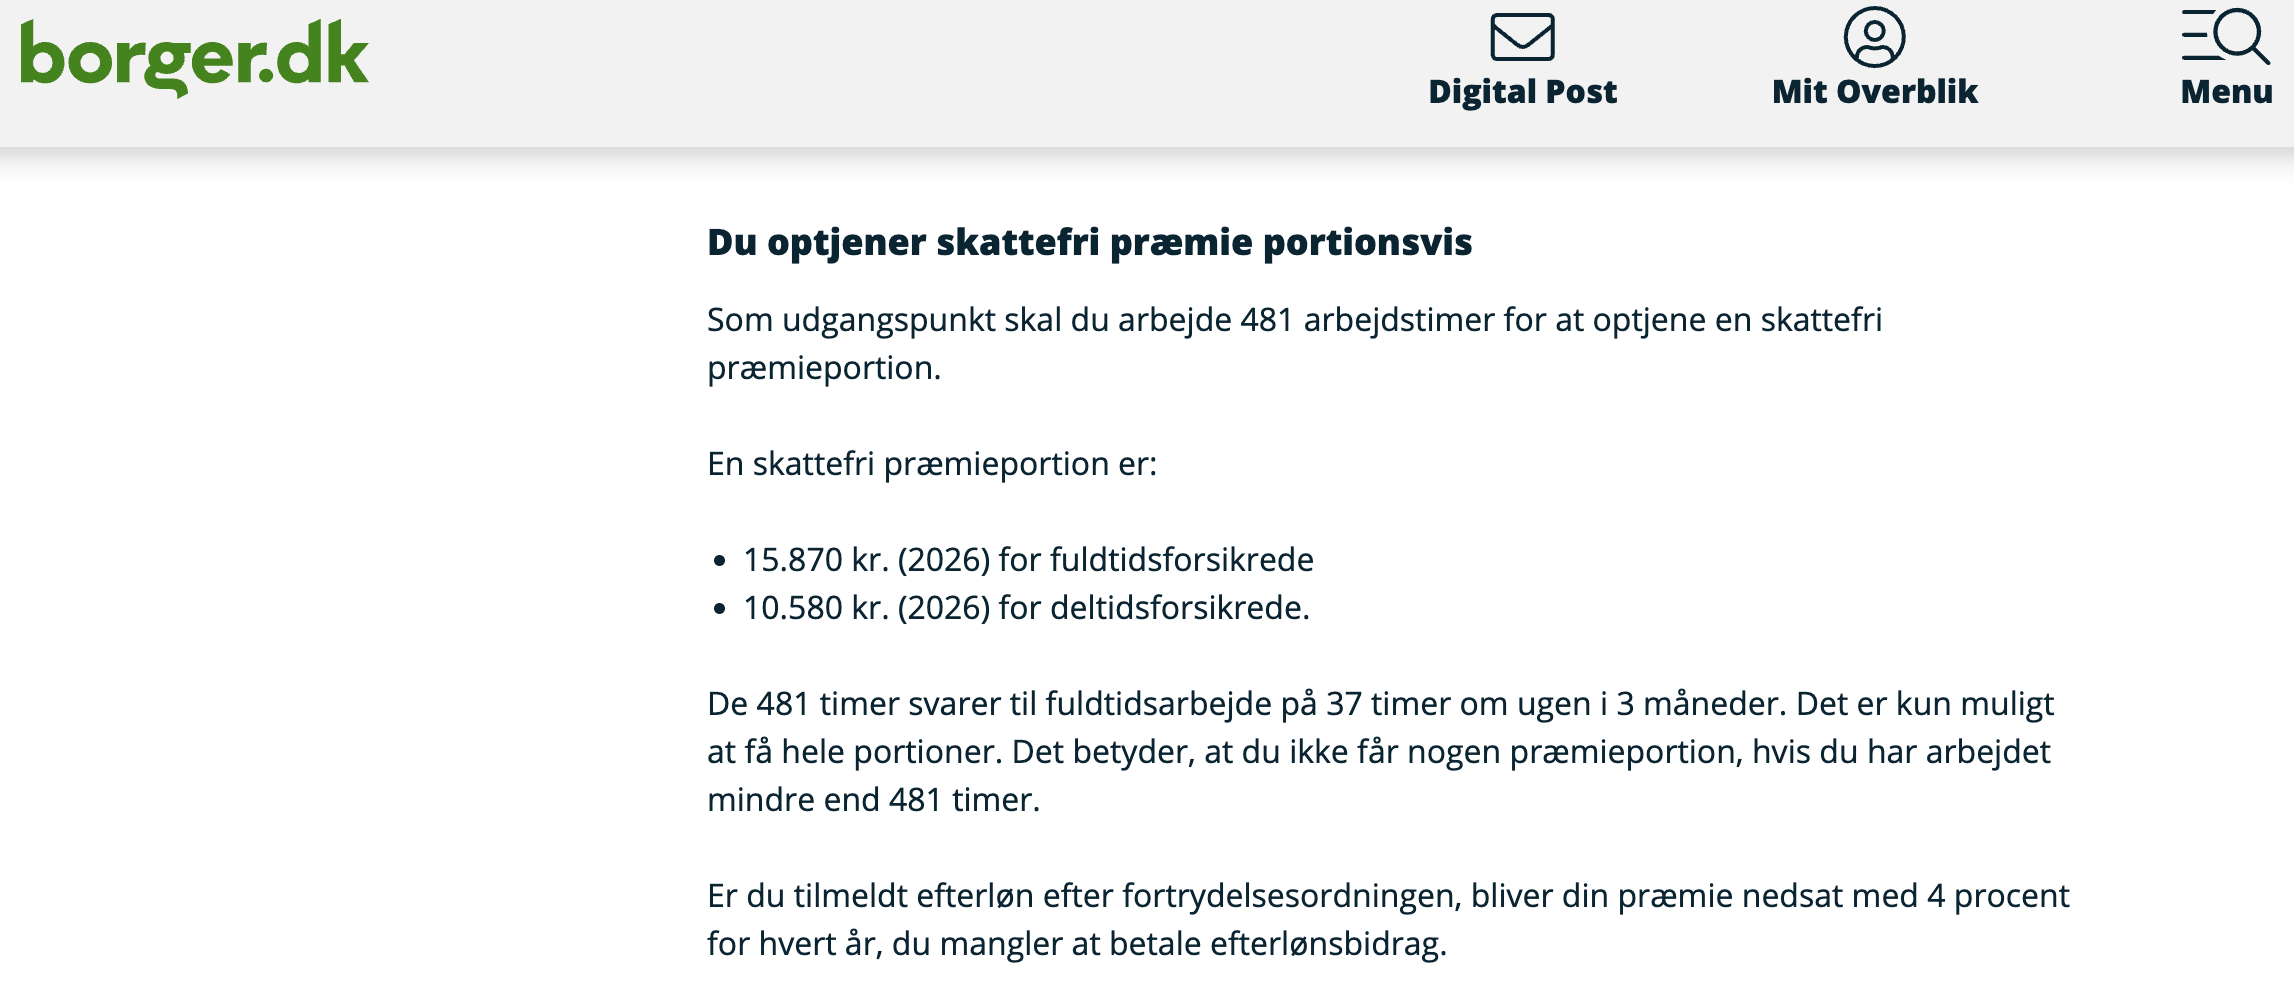
  • Du optjener 1 portion (15.870 kr.) for hver 481 arbejdstimer, svarende til ca. 3 måneders fuldtidsarbejde
  • Max 12 portioner = 190.440 kr., udbetalt skattefrit når du når folkepensionsalderen
  • Er du født 1. juli 1959 eller senere: du skal vente 2 år + arbejde 3.120 timer, inden du kan optjene præmie mens du er på efterløn
  • Præmien udbetales ikke automatisk, du skal søge om den hos din a-kasse senest 3 år efter du er blevet folkepensionist
  • Deltidsforsikrede: 10.580 kr. pr. portion, max 126.960 kr.

Se vores komplette guide til efterløn for den brede introduktion til ordningen.


Hvad er den skattefri præmie?

Den skattefri præmie er en kontant belønning fra staten til dig, der ikke bruger din efterlønsret med det samme, men i stedet fortsætter med at arbejde, selvom du har ret til at gå på efterløn.

Tanken er enkel: Hvis du arbejder videre frem for at trække dig tilbage, sparer staten penge på efterlønnen. Til gengæld får du en præmie.

Præmien optjenes portionsvis og udbetales som et skattefrit engangsbeløb, når du når folkepensionsalderen. Det er din a-kasse der udbetaler den, men kun hvis du søger om det.

Vigtigt at forstå: Præmien er ikke en pensionsopsparing. Det er en belønning for fortsat arbejde. Du optjener den ved at arbejde timer, du ellers kunne have fået efterløn for. Du betaler hverken indkomstskat eller arbejdsmarkedsbidrag af beløbet, det er en af de få virkelig skattefrie udbetalinger, der stadig eksisterer i Danmark.

Dit efterlønsbevis er startskuddet. Fra den dato, der står på beviset, kan du begynde at optjene præmie, forudsat du opfylder betingelserne for dit fødselsår.


Skattefri præmie beløb 2026, hvad får du pr. portion?

Beløbene er reguleret fra 1. januar 2026 og ser sådan ud:

FuldtidsforsikretDeltidsforsikret
Pr. portion (481 timer)15.870 kr.10.580 kr.
Max portioner1212
Max samlet præmie190.440 kr.126.960 kr.

Kilde: Vejledning nr. 10230 af 09/12/2025 om satser på arbejdsløshedsforsikringens område 2026, Beskæftigelsesministeriet.

Hvad får du ved 1–12 portioner?

Her er det fulde billede for fuldtidsforsikrede:

Arbejde (fuldtid)PortionerSkattefri præmie
~3 måneder (481 timer)115.870 kr.
~6 måneder (962 timer)231.740 kr.
~9 måneder (1.443 timer)347.610 kr.
~1 år (1.924 timer)463.480 kr.
~1,5 år (2.886 timer)695.220 kr.
~2 år (3.848 timer)8126.960 kr.
~3 år (5.772 timer)12 (max)190.440 kr.

Du kan kun optjene hele portioner. Har du fx arbejdet 960 timer, får du 1 portion, ikke 2. Den resterende time tæller ikke. Det er derfor en god idé at bede din a-kasse om en foreløbig optælling ca. 6 måneder før folkepensionsalderen, så du ikke mister en hel portion på grund af en enkelt manglende time.

Efterløn sats 2026 for fuldtidsforsikrede er 22.041 kr. pr. måned (100 %-satsen), det tal er relevant, når vi senere regner på, om det kan betale sig at udskyde.


Reglerne for at optjene skattefri præmie

Reglerne afhænger af dit fødselsår. Her er overblikket.

Født 1. juli 1959 eller senere (de fleste)

Du kan begynde at optjene præmie fra den dato, der står på dit efterlønsbevis, blot ved at arbejde videre uden at søge efterløn.

Men vil du optjene præmie mens du er på efterløn, skal du opfylde to betingelser:

  1. Du skal have ventet mindst 2 år med at gå på efterløn efter du fik dit efterlønsbevis
  2. Du skal have arbejdet mindst 3.120 timer som fuldtidsforsikret (eller 2.496 timer som deltidsforsikret) i de 2 år

Opfylder du begge betingelser, optjener du herefter 1 portion for hver 481 timer du arbejder uanset om du er på efterløn eller ej.

Kan du optjene præmie uden at gå på efterløn? Ja. Hvis du blot fortsætter med at arbejde efter efterlønsalderen uden at søge efterløn, optjener du automatisk præmie for hver 481 timer, uden 2-årsreglen og timekravet.

SporBetingelsePræmie pr. 481 timer
Fortsætter med at arbejde (ingen efterløn)Ingen ventetid✅ 15.870 kr.
Går på efterløn + arbejder2 år ventetid + 3.120 timers arbejde✅ 15.870 kr.

Særregler for ældre årgange

Er du født før 1. juli 1959, gælder kortere ventetider og lavere timekrav:

FødselsårVentetidTimekrav i venteperioden
1. juli 1956 – 31. december 19581 år1.560 timer (fuldtid) / 1.248 timer (deltid)
1. januar 1959 – 30. juni 19596 måneder780 timer (fuldtid) / 624 timer (deltid)
1. juli 1959 eller senere2 år3.120 timer (fuldtid) / 2.496 timer (deltid)

Kilde: borger.dk – Skattefri præmie (skrevet af Styrelsen for Arbejdsmarked og Rekruttering).

Se i øvrigt de fulde regler for efterløn for en samlet gennemgang af betingelserne.


Hvornår og hvordan udbetales præmien?

Hvornår: Præmien udbetales som et engangsbeløb, når du når folkepensionsalderen. Den udbetales ikke løbende, og ikke på et tidligere tidspunkt. Vil du se konkrete beløb, en tidsplan for din første udbetaling og et regneeksempel på engangsbeløb vs. løbende? Se vores fulde guide til efterløn udbetaling.

Hvem udbetaler: Din a-kasse udbetaler præmien, men kun hvis du søger om det.

Vigtig deadline: Du skal søge om din skattefri præmie hos din a-kasse senest 3 år efter du er blevet folkepensionist. Gør du ikke det, mister du retten til præmien efter forældelseslovens regler. Sæt en reminder i din kalender.

Er den virkelig skattefri? Ja. Præmien er 100 % skattefri, du betaler hverken indkomstskat eller arbejdsmarkedsbidrag af beløbet. Det er en af de få skattefrie udbetalinger, der stadig eksisterer i Danmark.

Selvstændig erhvervsdrivende: Optjener du timer som selvstændig, er det din omsætning, ikke dine løntimer, der er afgørende for, hvor mange timer du kan medregne. Kontakt din a-kasse for en konkret vurdering.


Kan det betale sig at udskyde efterlønen for præmiens skyld?

Det er det spørgsmål de fleste stiller. Svaret er sjældent et rungende ja.

Lad os sætte tal på med et konkret eksempel. Vi bruger efterløn sats 2026 på 22.041 kr./md. og antager folkepensionsalder på 67 år og efterlønsalder på 64 år.

Scenarie A: Du går på efterløn straks ved efterlønsalderen (64 år)

  • Efterløn i 3 år: 22.041 kr./md. × 36 måneder = 793.476 kr.
  • Skattefri præmie: 0 kr. (ingen ventetid opfyldt)
  • Samlet udbetalt: 793.476 kr.

Scenarie B: Du udskyder 2 år og arbejder (starter på efterløn som 66-årig)

  • Tabt efterløn i 2 år: 22.041 kr. × 24 måneder = 529.000 kr. (ikke modtaget)
  • Efterløn i 1 år (66–67): 22.041 kr. × 12 måneder = 264.492 kr.
  • Skattefri præmie (8 portioner ved ~2 år fuldtid): 126.960 kr.
  • Samlet udbetalt: 391.452 kr.

Konklusionen er klar: For de fleste kan det ikke betale sig at udskyde efterlønnen udelukkende for præmiens skyld. Du mister langt mere i efterløn, end du vinder i præmie.

Hvornår giver det alligevel mening?

  • Hvis du elsker dit arbejde og ikke ønsker at gå på efterløn alligevel, så er præmien en ren bonus
  • Hvis du har en stor pensionsopsparing, der vil blive modregnet i efterlønen. Modregningen kan gøre efterlønen så lav, at det er bedre at arbejde videre og optjene præmie i stedet
  • Hvis du er selvstændig og ikke kan trække dig tilbage på et bestemt tidspunkt uanset hvad

Vores vurdering: Præmien er et godt supplement, ikke en strategi i sig selv. Udskyd kun efterlønnen, hvis du alligevel ville arbejde videre. Vil du gå på efterløn, så gå på efterløn. De 190.440 kr. kompenserer ikke for tre års tabt efterløn. Læs mere om hvornår kan man gå på efterløn og hvad der passer til din situation.


Hvad reducerer din skattefri præmie?

Visse perioder og forhold trækker fra i din maksimale optjening:

  • Dagpenge – 1 måneds dagpenge svarer til 160,33 timer, der fratrækkes fra dit maksimum på 5.772 timer
  • Efterløn – timer du modtager efterløn for, tæller ikke som optjeningstimer (de fratrækkes også fra max-timerne)
  • Manglende efterlønsbidrag – er du tilmeldt via fortrydelsesordningen, reduceres præmien med 4 % pr. manglende bidragsår
  • Arbejde i udlandet – kun arbejde i Danmark, Grønland, Færøerne, EØS-lande, Schweiz og Storbritannien tæller med
  • Hverv og honorarer – offentlige og private hverv, der ikke er egentligt lønarbejde, tæller ikke med

Kontakt din a-kasse, hvis du er i tvivl om, hvordan din konkrete situation påvirker optjeningen. Det er altid dem, der træffer den endelige afgørelse.

Vil du finde den billigste a-kasse til din situation? Se vores oversigt og find billigste a-kasse.


Ofte stillede spørgsmål om skattefri præmie efterløn

Hvad er den skattefri præmie ved efterløn? Den skattefri præmie er et kontant engangsbeløb, du optjener ved at arbejde videre efter efterlønsalderen frem for at gå på efterløn med det samme. Præmien udbetales skattefrit af din a-kasse, når du når folkepensionsalderen.

Hvor meget er den skattefri præmie i 2026? I 2026 er én portion 15.870 kr. for fuldtidsforsikrede og 10.580 kr. for deltidsforsikrede. Du kan max optjene 12 portioner, svarende til 190.440 kr. (fuldtid) eller 126.960 kr. (deltid).

Hvornår optjener jeg skattefri præmie? Du optjener 1 portion for hver 481 arbejdstimer, du arbejder efter du har modtaget dit efterlønsbevis. Hvis du er på efterløn og vil optjene præmie samtidig, skal du have ventet mindst 2 år og arbejdet mindst 3.120 timer (fuldtid), se reglerne for dit fødselsår ovenfor.

Skal jeg søge om den skattefri præmie? Ja. Præmien udbetales ikke automatisk. Du skal søge om den hos din a-kasse, når du når folkepensionsalderen. Fristen er 3 år efter du er blevet folkepensionist – overskrider du fristen, mister du retten.

Kan jeg få skattefri præmie og efterløn samtidig? Ja, det kan du, men kun hvis du opfylder 2-årsreglen og timekravet. Du skal have ventet 2 år med at gå på efterløn og have arbejdet 3.120 timer (fuldtid) i den periode. Derefter kan arbejdstimer, der fratrækkes i efterlønen, tælle med til præmieoptjeningen.

Hvad er 2-årsreglen for skattefri præmie? 2-årsreglen gælder for dig, der er født 1. juli 1959 eller senere. Den siger, at du skal vente mindst 2 år med at gå på efterløn efter du fik dit efterlønsbevis – og i den periode arbejde mindst 3.120 timer som fuldtidsforsikret. Opfylder du det, kan du optjene præmie, selv mens du er på efterløn.

Hvornår udbetales den skattefri præmie? Præmien udbetales som et engangsbeløb, når du når folkepensionsalderen. Den udbetales ikke løbende og ikke tidligere. Husk at søge om den hos din a-kasse, senest 3 år efter du er folkepensionist.

Kan det betale sig at udskyde efterlønen for at få skattefri præmie? For de fleste: nej. Du mister langt mere i efterløn, end du vinder i præmie. Præmien giver bedst mening, hvis du alligevel ønsker at arbejde videre, eller hvis din pensionsopsparing vil blive hårdt modregnet i efterlønen. Læs mere om hvornår kan man gå på efterløn og hvad der passer til din situation.

—

🔄 Klar til at vælge din a-kasse til efterløn?

Alle a-kasser tilbyder de samme efterlønsregler, men priserne varierer.

✅ Find den billigste a-kasse til din situation →

✅ Sammenlign HK, FOA, 3F, BUPL og DSA →

Eller hvis du allerede er medlem og vil skifte:

✅ Skift a-kasse uden at miste dagpenge eller efterlønsret →


Nyttige kilder

Efterløn regler 2026: Alt du skal vide om betingelser og modregning

Efterlønsordningen er ikke enkel. Der er seks betingelser, du skal opfylde på én gang, og reglerne for modregning overrasker mange. Her får du et samlet overblik, uden fagsprog og uden at du behøver ringe til din a-kasse for at forstå det grundlæggende.

TL;DR – det vigtigste på 30 sekunder

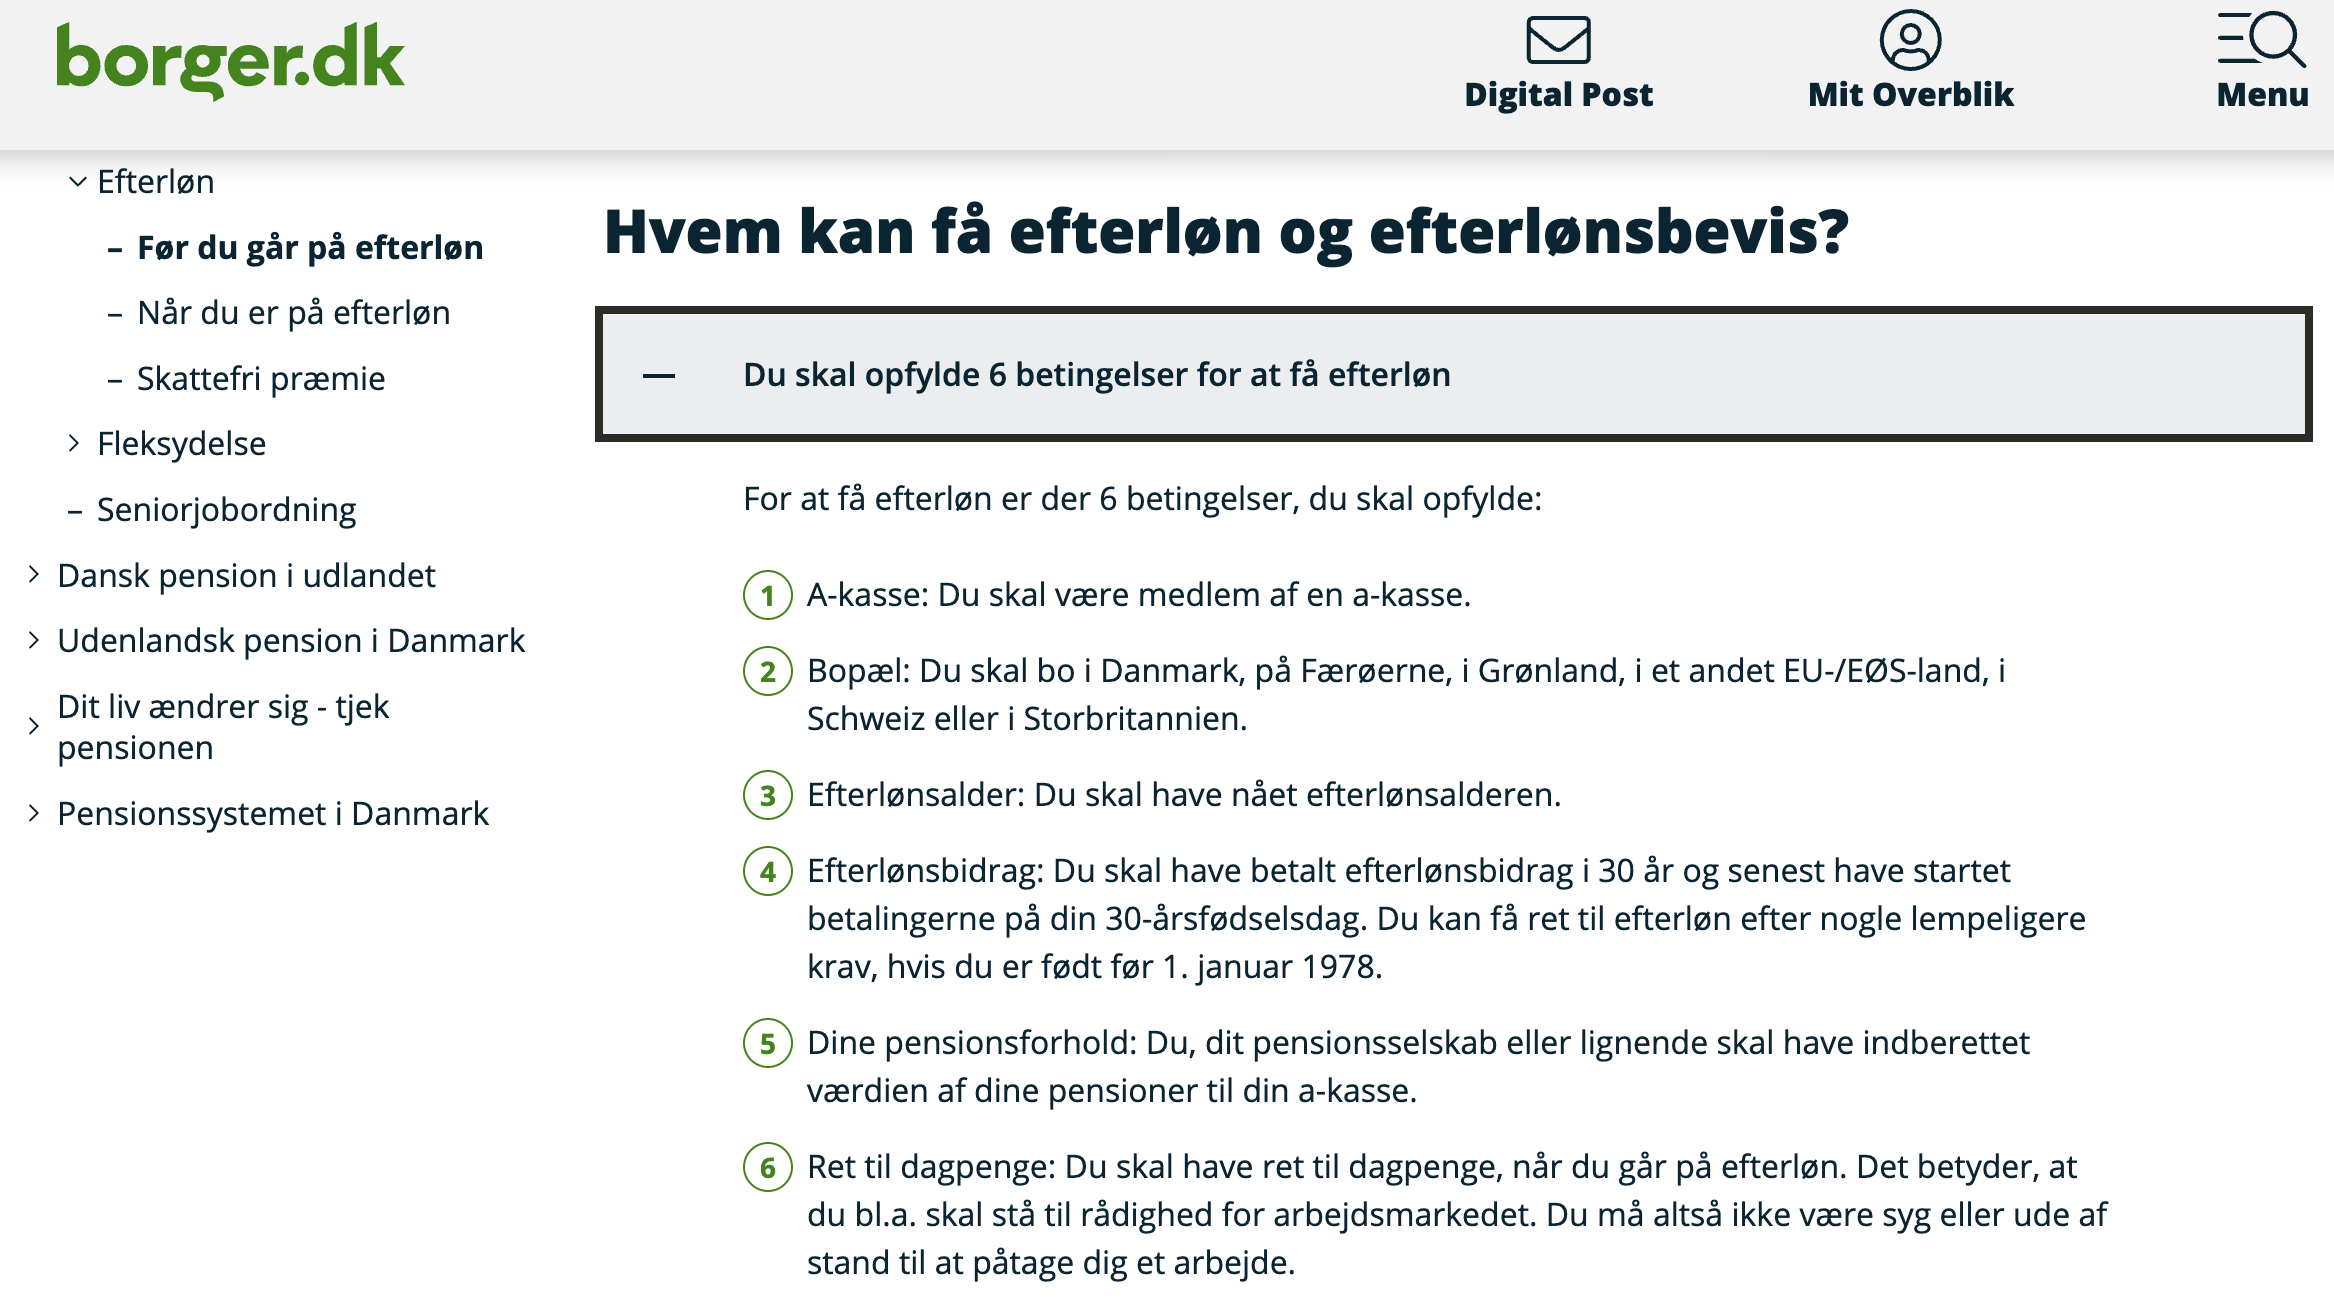
  • Du skal opfylde 6 betingelser for at få efterløn: a-kasse, alder, 30 års bidrag, indkomst, efterlønsbevis og bopæl
  • Du må gerne arbejde på efterløn, men dine timer modregnes direkte, time for time (max 145,53 timer/md. for fuldtidsforsikrede)
  • Din arbejdsmarkedspension modregnes med 64 %, det kan betyde langt mindre i efterløn end du forventer
  • Du mister retten til efterløn, hvis du melder dig ud af a-kassen
  • Efterlønsbidraget kan overføres skattefrit til pension, hvis du aldrig bruger efterlønen
  • Er efterløn afskaffet? Nej, men efterlønsalderen er hævet til 63–66 år afhængigt af dit fødselsår

Se også vores komplette guide til efterløn for satser, beregner og valg af a-kasse.


De 6 betingelser for at få efterløn

Alle seks skal være opfyldt på samme tid, når du søger om efterløn. Mangler du én, får du afslag, uanset hvor mange år du har betalt bidrag.

✅ 1. A-kassemedlem Du skal være meldt ind i en a-kasse, der tilbyder efterlønsordningen. Det gælder stadig, mens du er på efterløn, du skal bare ikke længere betale efterlønsbidrag, når du har fået dit efterlønsbevis.

✅ 2. Efterlønsalderen Du skal have nået din personlige efterlønsalder. Den ligger mellem 63 og 66 år afhængigt af dit fødselsår. Læs mere om hvornår kan man gå på efterløn, herunder den præcise alderstabel.

✅ 3. 30 års efterlønsbidrag Du skal have indbetalt efterlønsbidrag i mindst 30 år og senest have startet fra du fyldte 30 år. Er du født før 1. januar 1978, gælder lempeligere overgangsregler, spørg din a-kasse.

✅ 4. Indkomst- eller beskæftigelseskrav Inden for de seneste 3 år skal du have opfyldt ét af disse krav:

ForsikringstypeIndkomstkravEller beskæftigelseskrav
Fuldtidsforsikret286.632 kr.1.924 løntimer
Deltidsforsikret191.088 kr.1.258 løntimer

Tallene er 2026-satser fra borger.dk.

✅ 5. Gyldigt efterlønsbevis Beviset udstedes af din a-kasse, når du opfylder betingelserne. Det giver dig bl.a. ret til at gå på efterløn på et senere tidspunkt og til eventuel skattefri præmie. Se hele guiden til efterlønsbevis, hvordan du søger det, og hvornår det skal ske.

✅ 6. Bopæl Du skal bo i Danmark, Færøerne, Grønland, et EU/EØS-land, Schweiz eller Storbritannien.

Opfylder du alle 6? Kontakt din a-kasse for en personlig vurdering, de kan beregne din konkrete efterløn og vurdere, om du er klar.


Regler for arbejde under efterløn: Modregning time for time

Det er det spørgsmål, vi oftest ser: Må jeg arbejde, mens jeg er på efterløn?

Svaret er ja. Men der er en direkte konsekvens.

Grundreglen: time for time

Hver time du arbejder, trækkes fra din efterløn. Ikke fra din løn, fra din efterløn. Sådan fungerer det i praksis:

Arbejdstimer pr. månedHvad sker der?
0 timerFuld efterløn udbetales
1–145,53 timerEfterløn udbetales for de resterende timer
Over 145,53 timerIngen efterløn udbetales den måned

Grænsen på 145,53 timer svarer til, at du ikke kan få efterløn i en måned, hvis du arbejder mere end det, fordi efterløn beregnes for 160,33 timer om måneden, og der er en mindsteudbetalingsregel på 14,8 timer.

Den lempelige fradragsregel

Tjener du under 305,59 kr. i timen (2026), gælder en særlig lempelig beregning. Din løn omregnes til færre timer, end du faktisk har arbejdet, så du beholder mere af efterlønen.

Reglen gælder dog kun for de første 47.233 kr./år i arbejdsindtægt. Tjener du mere end det, beregnes fradraget normalt igen.

Bemærk: Bruger du den lempelige regel, må du som fuldtidsforsikret højst arbejde 128 timer/md., ikke 145,53.

Frivilligt arbejde

Frivilligt, ulønnet arbejde i en forening eller lignende påvirker ikke din efterløn. Du kan hjælpe til uden fradrag, så længe det er ulønnet og ikke kan udbydes som almindeligt lønarbejde.

Selvstændig virksomhed

Du kan drive begrænset selvstændig virksomhed under efterløn, men kun med forhåndsgodkendelse fra din a-kasse. Der er fire ordninger (bl.a. 80,17-timers-ordningen og 400-timers-ordningen), og timerne modregnes på samme måde som lønarbejde. Søg tilladelse i god tid, gerne op til 6 måneder før du går på efterløn.

Du kan desuden optjene en skattefri præmie, hvis du venter med at gå på efterløn og arbejder i et vist omfang.


Regler for pension og efterløn, modregning i satsen

Her bliver mange overraskede. Din pension modregnes i din efterløn, uanset om du får den udbetalt eller ej. Det er vigtigt at forstå, inden du beslutter dig.

Arbejdsmarkedspension (livsvarig)

64 % af den årlige pensionsydelse modregnes i din efterløn.

Eksempel: Har du en arbejdsmarkedspension, der giver 5.000 kr./md., modregnes 3.200 kr./md. i din efterløn. Du får altså ikke 22.041 kr., men 18.841 kr. (ved 100 %-satsen).

Rate- og kapitalpension samt private pensioner

4 % af pensionens bruttoværdi modregnes pr. år.

Eksempel: Har du en ratepension på 500.000 kr., modregnes 20.000 kr./år svarende til 1.667 kr./md. i din efterløn.

Oversigt over pensionsmodregning

PensionstypeModregning
Livsvarig arbejdsmarkedspension64 % af årlig ydelse
Ratepension / kapitalpension4 % af bruttoværdi pr. år
Private pensioner (ikke-livsvarige)4 % af bruttoværdi pr. år
ATP (Arbejdsmarkedets Tillægspension)Ingen modregning
FolkepensionIngen modregning

ATP er den eneste pensionstype, der er undtaget fra modregning. Alle andre pensioner også dem, der endnu ikke udbetales, tæller med.

Vigtigt om 91 %-satsen: Har du en stor pensionsopsparing, kan det betyde, at du kun kan få 91 %-satsen (20.057 kr./md. for fuldtidsforsikrede) i stedet for 100 %-satsen. Tjek det med din a-kasse, inden du beslutter dig.

Efterløn og pensionsalder hænger tæt sammen: jo tættere du er på folkepensionsalderen, jo kortere tid er der til at nyde efterlønen, og jo mere tæller pensionsmodregningen.


Hvad mister du retten til efterløn ved?

Efterlønsretten er ikke permanent. Den kan bortfalde, og i nogle tilfælde uden varsel.

Du mister retten til efterløn, hvis:

  • Du melder dig ud af a-kassen – efterlønsretten bortfalder straks og kan ikke genvindes
  • Du holder op med at betale efterlønsbidrag uden at have opfyldt 30-års-kravet
  • Du ikke opfylder indkomstkravet (286.632 kr. inden for 3 år) på det tidspunkt, du ønsker at gå på efterløn
  • Du modtager folkepension – de to ydelser kan ikke kombineres
  • Du ikke indsender dit efterlønskort til a-kassen rettidigt, du kan miste retten til efterløn for den pågældende måned

Vigtigt om udmeldelse af efterlønsordningen (men ikke a-kassen): Du kan melde dig ud af selve efterlønsordningen og forblive i a-kassen. Så kan du få dine indbetalte bidrag udbetalt. Men du mister retten til efterløn permanent. Du mister retten til efterløn, hvis du modtager folkepension, de to ydelser kan ikke kombineres. Læs mere om hvad sker der når efterlønnen stopper og hvordan overgangen foregår.


Efterlønsbidrag: Betaling og udbetaling

Hvad betaler du?

ForsikringstypePr. månedPr. år
Fuldtidsforsikret593 kr.7.116 kr.
Deltidsforsikret396 kr.4.752 kr.

Bidraget opkræves af din a-kasse sammen med det normale kontingent.

Hvad sker med pengene, hvis du ikke bruger efterlønen?

Der er to scenarier:

Scenario 1: Du når folkepensionsalderen uden at have brugt efterlønen Dine indbetalte bidrag overføres skattefrit til en pensionsordning. Vælger du kontant udbetaling i stedet, betaler du indkomstskat eller 30 % afgift i særlige tilfælde.

Scenario 2: Du melder dig ud af efterlønsordningen før tid Du kan få dine bidrag udbetalt, men skal betale indkomstskat. Du mister retten til efterløn permanent.

SituationUdbetalingSkat
Aldrig brugt efterløn, overføres til pension ved folkepensionsalderJaSkattefrit
Aldrig brugt efterløn, kontant udbetalingJaIndkomstskat
Udmeldt af efterlønsordningenJaIndkomstskat
Død inden folkepensionsalderTil dødsboAfgift

Er efterløn afskaffet?

Nej, efterløn er ikke afskaffet. Efterlønsordningen eksisterer stadig og kan bruges af alle, der opfylder betingelserne.

Det, der er sket, er dette: Som led i Tilbagetrækningsreformen fra 2011 er efterlønsalderen gradvist hævet. Tidligere kunne man gå på efterløn fra 60 år. I dag er efterlønsalderen 63–66 år afhængigt af fødselsår. For dem, der er født efter 1970, justeres alderen løbende med den gennemsnitlige levealder.

Efterlønsordningen er ikke planlagt afskaffet, men den politiske debat om dens fremtid fortsætter.

VORES VURDERING: Er efterløn stadig en god ordning at betale til i 2026?

Når du vurderer, om efterlønsbidrag er pengene værd, spiller tre ting særligt ind i 2026:

  • Hævet efterlønsalder: Efterlønsalderen ligger tidligst på 64 år, mens folkepensionsalderen er omkring 67 år, så “gevinsten” er reelt et par års tidligere tilbagetrækning, ikke de 5 klassiske år.
  • Pensionsmodregning: Har du større arbejdsmarkedspension eller privat opsparing, bliver efterlønnen modregnet, så den udbetalte ydelse kan falde markant.
  • Alternativer som tidlig pension/egen opsparing: Ordninger som tidlig pension (“Arne-pension” m.m.) og fleksible pensionsopsparinger gør det mere attraktivt for mange at bruge egne midler eller andre ydelser i stedet for at binde sig til efterlønsordningen.

For en gennemsnitlig fuldtidsforsikret kan efterløn i 2026 give op til ca. 22.000 kr. om måneden før skat, men beløbet forudsætter både høj tidligere indkomst og opfyldelse af særlige regler, og reduceres ved pensionsmodregning. Samtidig betaler du løbende efterlønsbidrag i mange år, uden garanti for at det kan svare sig i nettotal.

Hvornår kan efterløn stadig være en god idé?

Efterløn kan stadig være attraktiv, hvis:

  • Du forventer begrænsede pensionsopsparinger, så modregningen bliver relativt lille.
  • Du realistisk regner med at forlade arbejdsmarkedet før folkepensionen og ikke har andre stærke ordninger til tidlig tilbagetrækning.
  • Du gerne vil have mulighed for at udskyde efterlønnen og dermed optjene skattefri præmie, hvis du alligevel fortsætter med at arbejde.

I mange andre tilfælde vil fleksibel opsparing, ekstra indbetaling til pension og eventuel tidlig pension være mere økonomisk og mindre låst end at betale til efterløn.


Ofte stillede spørgsmål om efterløn regler

Hvad er reglerne for efterløn i 2026?

Du skal opfylde seks betingelser: a-kassemedlemskab, nået efterlønsalderen (63–66 år), 30 års efterlønsbidrag, indkomstkrav på 286.632 kr. inden for 3 år (fuldtidsforsikret), gyldigt efterlønsbevis og bopæl i Danmark eller et godkendt land. Reglerne for efterløn gælder fra det tidspunkt, du søger om at gå på efterløn, ikke fra du begyndte at indbetale.

Kan man arbejde på efterløn?

Ja, du må gerne arbejde, mens du er på efterløn. Dine arbejdstimer modregnes dog direkte i din efterløn – time for time. Tjener du under 305,59 kr./time, kan du bruge den lempelige fradragsregel, som giver et lidt lavere fradrag for de første 47.233 kr. i årsindtægt.

Hvor mange timer må man arbejde på efterløn?

Som fuldtidsforsikret kan du arbejde op til 145,53 timer om måneden og stadig få noget i efterløn. Arbejder du mere, udbetales der ingen efterløn den måned. Bruger du den lempelige fradragsregel, er grænsen lavere: 128 timer/md.

Hvad sker der med min pension, når jeg går på efterløn?

Din arbejdsmarkedspension (livsvarig) modregnes med 64 % af den årlige ydelse. Rate- og kapitalpensioner modregnes med 4 % af bruttoværdien pr. år. ATP modregnes ikke. Modregningen sker, uanset om du faktisk får pensionen udbetalt eller ej.

Hvornår mister man retten til efterløn?

Du mister retten, hvis du melder dig ud af a-kassen, ikke opfylder indkomstkravet på tidspunktet for overgangen, begynder at modtage folkepension, eller ikke indsender dit efterlønskort rettidigt. Udmeldelse af a-kassen er den mest alvorlige, den kan ikke fortrydes.

Kan man gå på efterløn og modtage folkepension samtidig?

Nej. Efterløn og folkepension kan ikke kombineres. Efterløn stopper automatisk senest ved udgangen af den måned, du når folkepensionsalderen. Herefter overgår du til folkepension.

Hvad sker der med efterlønsbidragene, hvis jeg ikke bruger efterlønen?

Når du når folkepensionsalderen uden at have brugt efterlønen, kan dine bidrag overføres skattefrit til en pensionsordning. Vælger du kontant udbetaling, betaler du indkomstskat. Melder du dig ud af efterlønsordningen før tid, kan du også få pengene tilbage, men med skat og uden ret til efterløn fremover.

Er efterløn det samme som folkepension?

Nej. Efterløn er en frivillig, bidragsfinansieret tilbagetrækningsordning for a-kassemedlemmer, der ønsker at stoppe arbejdslivet inden folkepensionsalderen. Folkepension er en universel ydelse, alle danskere har ret til ved folkepensionsalderen uanset a-kassemedlemskab.

Kan man melde sig ud af efterlønsordningen?

Ja. Du kan til enhver tid melde dig skriftligt ud af efterlønsordningen hos din a-kasse, og forblive i a-kassen. Du kan så få dine bidrag tilbage (med skat), men du mister retten til efterløn permanent. Der er en fortrydelsesordning, men den har klare begrænsninger og giver typisk en lavere efterløn.

Hvilken a-kasse er bedst til efterløn?

Alle a-kasser, der tilbyder efterlønsordningen, administrerer de samme regler, fastsat af staten. Forskellen ligger i pris, service og rådgivning. Brug vores guide til at finde billigste a-kasse og sammenlign, hvad du faktisk får for pengene.

—

🔄 Klar til at vælge din a-kasse til efterløn?

Alle a-kasser tilbyder de samme efterlønsregler, men priserne varierer.

✅ Find den billigste a-kasse til din situation →

✅ Sammenlign HK, FOA, 3F, BUPL og DSA →

Eller hvis du allerede er medlem og vil skifte:

✅ Skift a-kasse uden at miste dagpenge eller efterlønsret →


Nyttige kilder

Hvornår kan man gå på efterløn? Din efterlønsalder i 2026

Kort svar: Hvornår du kan gå på efterløn afhænger primært af dit fødselsår og om du har indbetalt efterlønsbidrag i mindst 30 år. For de fleste danskere, der er aktive på arbejdsmarkedet i dag, er svaret et sted mellem 64 og 67 år.

Læs vores komplette guide til efterløn for det fulde overblik eller bliv klogere på detaljerne herunder.


TL;DR – det vigtigste på 30 sekunder

  • Efterlønsalderen i 2026 er 64 år for de fleste (født 1959–1962)
  • Din præcise alder afhænger af dit fødselsår, se tabellen nedenfor
  • Du skal have indbetalt efterlønsbidrag i mindst 30 år og senest startet fra du fyldte 30 år
  • Efterlønsperioden varer typisk 3 år frem til folkepensionsalderen
  • Brug beregneren nedenfor til at finde din præcise startdato

Hvornår kan man gå på efterløn: Efterlønsalder efter fødselsår

Efterlønsalderen er ikke den samme for alle. Den er steget gradvist som følge af politiske reformer, primært Velfærdsaftalen fra 2006 og Tilbagetrækningsreformen fra 2011. Jo yngre du er, desto senere kan du gå på efterløn.

Tabellen herunder er baseret på de officielle tal fra borger.dk:

FødselsdatoEfterlønsalderFolkepensionsalderEfterlønsperiode
1. juli 1956 – 31. december 195863 år67 år4 år
1. januar 1959 – 30. juni 195963,5 år67 år3,5 år
1. juli 1959 – 31. december 196264 år67 år3 år
1. januar 1963 – 31. december 196665 år68 år3 år
1. januar 1967 – 31. december 197066 år69 år3 år
Født efter 197067 år (vejledende)70 år (vejledende)3 år

Vigtigt for dig, der er født efter 1970: Din efterlønsalder reguleres løbende ud fra den gennemsnitlige levealder i Danmark. Det tal på 67 år er vejledende, kontakt din a-kasse for den præcise alder, der gælder for dig.

Er du usikker på din præcise startdato? Brug beregneren nedenfor.


📊 Efterløns-beregner

Har du endnu ikke en a-kasse?
Du skal være meldt ind for at optjene efterlønsret.

Find billigste a-kasse →

30-år kravet: Hvornår skal du senest melde dig ind?

Dette er den betingelse, flest overser og den kan koste dig retten til efterløn, hvis du venter for længe. Efterløn krav og efterløn regler er klare på dette punkt: det handler ikke kun om alder, men om hvornår du startede.

Standardreglen (født 1978 og senere)

  • Du skal have indbetalt efterlønsbidrag i mindst 30 år
  • Du skal have startet senest den dag du fyldte 30 år
  • Eksempel: Er du født 15. marts 1985, skulle du have meldt dig ind senest 15. marts 2015

Det er en hård regel. Har du overskredet din 30-årsdag uden at være tilmeldt, kan du som udgangspunkt ikke opfylde kravet.

Overgangsregler for ældre årgange

Heldigvis gælder der lempeligere regler for de ældre årgange. Se oversigten her:

FødselsårSærregel
Født før 1. januar 1959Mindst 20 år indbetaling inden for de seneste 25 år
Født 1959–1975Indbetalt uafbrudt fra 1. januar 2008 ELLER mindst 25 år i alt
Født 1976–1977Startet senest det år du fyldte 32 år, 30 år i alt
Født 1978 og senereStartet senest den dag du fyldte 30 år, 30 år i alt

Du kan læse mere om de specifikke efterløn regler og overgangsbestemmelserne, hvis du vil dykke dybere ned i reglerne for din årgang.

Er du i tvivl om du opfylder kravet? Brug beregneren ovenfor, den viser om dit 30-år krav er opfyldt.


Hvad er efterlønsbeviset, og hvornår søger du det?

Efterlønsbeviset er din garanti for retten til efterløn, dokumentationen for, at du har opfyldt betingelserne. Uden beviset kan du ikke gå på efterløn, selv hvis du opfylder alderskravet.

Se hele guiden til efterlønsbevis, hvornår du skal søge, hvordan du gør det trin for trin, og hvilke rettigheder beviset giver dig.

Når beviset er i hus, er næste skridt at forstå selve udbetalingen. Se hvornår du får din første betaling, og hvor meget du kan forvente, i vores guide til efterløn udbetaling.


Kan du stadig nå at opfylde 30-år kravet?

Det spørgsmål stiller mange sig selv, når de opdager reglerne lidt sent. Her er tre konkrete scenarier:

Scenario 1: Du er under 30 år

Du kan sagtens nå det. Meld dig ind i en a-kasse med efterlønsordning nu, du har god tid til at opfylde 30-år kravet, inden du når efterlønsalderen. Jo tidligere du starter, desto mere fleksibilitet har du.

Scenario 2: Du er 30–35 år og ikke meldt ind endnu

Det afhænger af dit fødselsår. Standardreglen siger, at du skulle have startet senest da du fyldte 30 – men kontakt din a-kasse. Der kan være overgangsregler, der gælder for dig, særligt hvis du er født 1976–1977 (grænsen er her 32 år).

Scenario 3: Du er over 35 år og ikke meldt ind

Du kan sandsynligvis ikke opfylde 30-år kravet til efterløn. Men du kan stadig melde dig ind i en a-kasse for at få dagpengeret og andre fordele. Tal med din a-kasse om dine muligheder – der kan i sjældne tilfælde være en fortrydelsesordning, der er relevant.

Vil du sikre dig efterlønsretten? Jo hurtigere du melder dig ind, desto bedre. Find billigste a-kasse →


Hvad koster det at have efterlønsordningen?

Mange vil vide prisen, inden de beslutter sig. Her er de officielle satser for efterlønsbidrag i 2026:

ForsikringstypeMånedlig satsÅrlig sats
Fuldtidsforsikret593 kr./md.7.116 kr./år
Deltidsforsikret396 kr./md.4.752 kr./år

Bidraget betales oven i dit normale a-kassekontingent. Betaler du i 30 år som fuldtidsforsikret, har du samlet indbetalt ca. 213.480 kr. i efterlønsbidrag.

Er det en god investering?

Regnestykket ser sådan ud: Går du på efterløn i 3 år med den højeste sats på 22.041 kr./md., modtager du 793.476 kr. i alt. Oveni kan du optjene op til 190.440 kr. skattefri præmie, hvis du udskyder og arbejder i perioden med efterlønsbevis.

For de fleste er det en god forretning, men det forudsætter, at du har indbetalt i 30 år og faktisk bruger ordningen.


Ofte stillede spørgsmål om efterløn

Hvornår kan man gå på efterløn i 2026?

De fleste danskere, der er aktive på arbejdsmarkedet i dag, kan gå på efterløn fra de er 64 år (gælder for dem, der er født 1. juli 1959 – 31. december 1962). Din præcise efterlønsalder afhænger af dit fødselsår – se tabellen øverst på siden. Derudover skal du have indbetalt efterlønsbidrag i mindst 30 år.

Hvad er efterlønsalderen, hvis jeg er født i 1965?

Er du født i 1965, er din efterlønsalder 65 år. Du hører til gruppen født 1. januar 1963 – 31. december 1966, og din folkepensionsalder er 68 år. Du kan dermed gå på efterløn i op til 3 år.

Hvad er efterlønsalderen, hvis jeg er født i 1970?

Er du født i 1970, er din efterlønsalder 66 år. Du er i gruppen født 1. januar 1967 – 31. december 1970, og din folkepensionsalder er 69 år, også her er efterlønsperioden 3 år.

Hvad sker der, hvis jeg ikke har indbetalt i 30 år?

Har du ikke indbetalt efterlønsbidrag i 30 år, har du som udgangspunkt ikke ret til efterløn. Der gælder dog lempeligere regler for årgange født før 1978, se overgangsreglerne i tabellen ovenfor. Kontakt din a-kasse for en konkret vurdering af din situation.

Kan man gå på efterløn før efterlønsalderen?

Nej. Du kan tidligst gå på efterløn, når du har nået din efterlønsalder. Der er ingen mulighed for at gå på efterløn tidligere, men du kan eventuelt søge om tidlig pension (arne-pension), hvis du opfylder betingelserne for det.

Hvornår skal jeg søge efterlønsbevis?

Søg dit efterlønsbevis hos din a-kasse 3–4 måneder inden du ønsker at gå på efterløn. Beviset udstedes ikke automatisk, du skal aktivt anmode om det. Nogle a-kasser sender en orientering ca. 7 uger før din efterlønsalder, men vent ikke på den.

Hvad er forskellen på efterlønsalder og folkepensionsalder?

Efterlønsalderen er den alder, hvor du tidligst kan gå på efterløn, altså trække dig fra arbejdsmarkedet med en ydelse fra a-kassen. Folkepensionsalderen er den alder, hvor du overgår til folkepension fra staten. Efterlønsperioden er typisk 3 år og løber fra efterlønsalderen til folkepensionsalderen.

Kan man gå på efterløn og stadig arbejde?

Ja, det kan du godt, men dine arbejdstimer fradrages i efterlønnen. Som fuldtidsforsikret er der et lempeligt fradrag op til 47.233 kr. om året (2026). Arbejder du mere end 145,5 timer på en måned, kan du normalt ikke få udbetalt efterløn den måned. Tal med din a-kasse om, hvad der konkret gælder for dig. Du kan også sammenlign a-kasser for at finde den, der passer bedst til din situation.

—

🔄 Klar til at vælge din a-kasse til efterløn?

Alle a-kasser tilbyder de samme efterlønsregler, men priserne varierer.

✅ Find den billigste a-kasse til din situation →

✅ Sammenlign HK, FOA, 3F, BUPL og DSA →

Eller hvis du allerede er medlem og vil skifte:

✅ Skift a-kasse uden at miste dagpenge eller efterlønsret →


Nyttige kilder

Efterløn 2026: Krav, satser og hvilken a-kasse du skal vælge

Kort fortalt – det vigtigste om efterløn:

  • Efterløn er en mulighed for at trække dig tilbage fra arbejdsmarkedet FØR folkepensionsalderen

  • Du skal have indbetalt efterlønsbidrag i mindst 30 år og være meldt ind i en a-kasse

  • Efterlønsalderen i 2026 er 64 år for de fleste (født 1967 eller senere)

  • Max efterløn i 2026: 22.041 kr./md. (fuldtidsforsikret, 100%-sats)

  • Du kan optjene op til 190.440 kr. skattefri præmie hvis du udskyder eller arbejder

  • Det er kun a-kasser der tilbyder efterlønsordningen, ikke fagforeninger alene


Hvad er efterløn?

Efterløn er en frivillig tilbagetrækningsordning, der giver dig mulighed for at forlade arbejdsmarkedet inden du når folkepensionsalderen. Det er ikke det samme som folkepension, fleksydelse eller førtidspension, det er en selvstændig ordning, du aktivt tilmelder dig og betaler bidrag til.

Det er din a-kasse der administrerer efterlønsordningen. Fagforeninger kan ikke give dig efterlønsret, det kræver et a-kassemedlemskab.

Ordningen er frivillig. Du vælger selv, om du vil tilmelde dig og betale det månedlige efterlønsbidrag. Gør du det i mindst 30 år, får du retten til at gå på efterløn, når du når efterlønsalderen.

Det er vigtigt at bemærke: Efterløn er ikke en pensionsopsparing. Det er en ydelse, der udbetales løbende fra din a-kasse, ligesom dagpenge, bare til folk der har valgt at stoppe med at arbejde tidligt.


Hvornår kan du gå på efterløn?

Din efterlønsalder afhænger af, hvornår du er født, typisk mellem 63 og 66 år, stigende for yngre årgange. Du skal desuden have et efterlønsbevis, som du søger hos din a-kasse, når du nærmer dig alderen.

Se den fulde oversigt over efterlønsalder efter fødselsår, 30-års-kravet og efterlønsbeviset i vores guide til hvornår kan du gå på efterløn.


📊 Efterløns-beregner

Har du endnu ikke en a-kasse?
Du skal være meldt ind for at optjene efterlønsret.

Find billigste a-kasse →

Krav for at få efterløn

Der er seks betingelser du skal opfylde. De fire vigtigste er:

✅ A-kassemedlem: Du skal være meldt ind i en a-kasse med efterlønsordning

✅ 30 års bidrag: Du skal have indbetalt efterlønsbidrag i mindst 30 år, og senest have startet betalingen fra du fyldte 30 år

✅ Indkomstkrav: Du skal have haft en indkomst på mindst 286.632 kr. (fuldtidsforsikret) inden for de seneste 3 år eller 1.924 løntimer i samme periode

✅ Gyldigt efterlønsbevis: Du skal have fået udstedt et efterlønsbevis af din a-kasse, se hvordan du søger det

Du skal desuden bo i Danmark (eller et andet EU/EØS-land) og have ret til dagpenge på det tidspunkt, du går på efterløn.

Undtagelse for ældre årgange: Er du født før 1. januar 1978, gælder der lempeligere overgangsregler for 30-års-kravet. Fx kan du, hvis du er født 1959–1975, opfylde kravet ved at have betalt uafbrudt fra 1. januar 2008 og i mindst 25 år i alt. Kontakt din a-kasse for at få afklaret, hvad der gælder for netop dig.


Efterlønssatser 2026

Hvor meget du får i efterløn afhænger af, om du er fuldtids- eller deltidsforsikret, og om du opfylder betingelserne for 100%-satsen.

Forsikringstype

Sats

Månedlig udbetaling

Årlig udbetaling

Fuldtidsforsikret

91%

20.057 kr.

240.684 kr.

Fuldtidsforsikret

100%

22.041 kr.

264.492 kr.

Deltidsforsikret

91%

13.372 kr.

160.464 kr.

Deltidsforsikret

100%

14.694 kr.

176.328 kr.

Satser gælder fra 1. januar 2026. Kilde: Beskæftigelsesministeriets satsoversigt 2026.

91%-satsen er standardsatsen. Den gælder, hvis du er født før 1. juli 1959 og ikke har opfyldt udskydelsesreglen (dvs. du er gået på efterløn uden at have arbejdet tilstrækkeligt i venteperioden).

100%-satsen kræver, at du opfylder udskydelsesreglen eller er født 1. juli 1959 eller senere. Derudover må din pensionsopsparing ikke overstige en vis grænse, da pensioner modregnes i efterlønnen.

Hvad koster efterlønsbidrag i 2026?

Efterlønsbidrag udbetaling sker ikke direkte, du betaler et månedligt bidrag for at have retten. Bidraget i 2026 er:

  • Fuldtidsforsikret: 593 kr./md. (7.116 kr./år)

  • Deltidsforsikret: 396 kr./md. (4.752 kr./år)

Bidraget opkræves af din a-kasse sammen med dit normale kontingent.

Se hele guiden til efterløn udbetaling for konkrete beløb, udbetalingsdatoer og et regneeksempel på engangsbeløb vs. løbende.


Skattefri præmie: op til 190.440 kr.

Den skattefri præmie er en af de mest oversete fordele ved efterlønsordningen. Kort sagt: jo længere du venter med at gå på efterløn, og jo mere du arbejder, desto mere præmie optjener du.

Præmien er opdelt i portioner. Én portion svarer til 481 arbejdstimer (ca. 3 måneders fuldtidsarbejde).

Arbejde

Portioner

Skattefri præmie (fuldtid)

~3 måneder

1 portion

15.870 kr.

~6 måneder

2 portioner

31.740 kr.

~9 måneder

3 portioner

47.610 kr.

~1 år

4 portioner

63.480 kr.

~2 år

8 portioner

126.960 kr.

Max (12 portioner)

12 portioner

190.440 kr.

Deltidsforsikrede får 10.580 kr. pr. portion, max 126.960 kr.

Du optjener præmie ved at arbejde efter du har modtaget dit efterlønsbevis. Præmien udbetales skattefrit, når du når folkepensionsalderen. Læs hele guiden til skattefri præmie for at se, hvornår det kan betale sig at udskyde efterlønnen.

Er du født 1. juli 1959 eller senere gælder en ekstra betingelse for at optjene præmie mens du er på efterløn: Du skal have ventet mindst 2 år med at gå på efterløn og have arbejdet mindst 3.120 timer (fuldtidsforsikret) i venteperioden.

Det er vigtigt at bemærke, at præmien ikke udbetales automatisk, du skal søge om den hos din a-kasse, senest 3 år efter du er blevet folkepensionist.


Efterløn og modregning: hvad må du?

Efterløn modregning er et område, mange er usikre på. Her er de vigtigste regler:

Arbejde under efterløn

Du må gerne arbejde mens du er på efterløn, men der modregnes time for time i din efterløn.

  • Arbejder du op til 145,53 timer/md. får du efterløn for de resterende timer

  • Arbejder du mere end 145,53 timer/md. udbetales ingen efterløn den måned

  • Er din timeløn under 305,29 kr., kan du i en periode få et lempeligt fradrag (op til 47.233 kr./år i arbejdsindtægt)

Pension og efterløn

Din arbejdsmarkedspension påvirker din efterløn, selv om du ikke hæver den endnu.

  • Livsvarig arbejdsmarkedspension: 64% af den årlige pensionsydelse modregnes i efterlønen

  • Rate- og kapitalpension / private pensioner: 4% af bruttoværdien modregnes pr. år

  • ATP modregnes ikke, det er en af de få undtagelser

Har du en stor pensionsopsparing, kan det betyde, at du kun kan få 91%-satsen eller at din efterløn bliver lavere end forventet. Tjek det med din a-kasse, inden du beslutter dig.

Frivilligt arbejde

Frivilligt, ulønnet arbejde påvirker ikke din efterløn. Du kan sagtens hjælpe til i en forening eller lignende uden at det trækkes fra.

Læs hele guiden til efterløn regler for at forstå betingelser, modregning og hvad du mister retten ved.


Udbetaling af efterløn

Der er tre måder, efterlønsbidrag og efterløn kan udbetales på:

1. Løbende månedlig udbetaling Den normale model. Efterløn udbetales månedligt fra din a-kasse fra den dag, du går på efterløn, og frem til du når folkepensionsalderen (67 år for de fleste). Det er din a-kasse der administrerer udbetalingen.

2. Engangsbeløb ved folkepensionsalderen Har du aldrig brugt din efterlønsret, kan du få dine indbetalte efterlønsbidrag udbetalt som et engangsbeløb, når du fylder 67 år. Beløbet overføres som udgangspunkt til en pensionsordning, skattefrit. Får du det kontant, skal du betale indkomstskat (eller i særlige tilfælde 30% afgift).

3. Udbetaling af efterløn før tid Særlige regler gælder ved livstruende sygdom eller invaliditet. Her kan du søge dispensation hos STAR (Styrelsen for Arbejdsmarked og Rekruttering) om at få dine efterlønsbidrag udbetalt, selv om du ikke opfylder de normale betingelser. Din a-kasse hjælper dig med ansøgningen.

Det er vigtigt at bemærke, at du ikke kan hæve efterlønsbidragene frit, som du ville med en pensionsopsparing. Reglerne er strammere. Vil du se konkrete beløb, en tidsplan for din første udbetaling og et regneeksempel på engangsbeløb vs. løbende? Se vores fulde guide til efterløn udbetaling.


Hvilken a-kasse giver dig efterlønsretten?

Alle godkendte a-kasser tilbyder efterlønsordningen. Det er ikke noget, der varierer fra a-kasse til a-kasse, selve retten og reglerne er ens. Det der varierer, er prisen på a-kassens eget kontingent.

Efterlønsbidrag udbetaling til a-kassen er det samme uanset hvilken a-kasse du vælger: 593 kr./md. Det er a-kassens månedlige kontingent, der gør forskellen.

Her er de billigste a-kasser til efterløn i 2026:

A-kasseMånedlig pris (a-kasse)EfterlønsbidragSamlet/md.Bliv medlem
A&Til521 kr.593 kr.1.114 kr.Bliv medlem →
Det Faglige Hus528 kr.593 kr.1.121 kr.Bliv medlem →
Min A-kasse542 kr.593 kr.1.135 kr.Bliv medlem →
Krifa556 kr.593 kr.1.149 kr.Bliv medlem →
ASE558 kr.593 kr.1.151 kr.Bliv medlem →
MA (Akademikernes)562 kr.593 kr.1.155 kr.Bliv medlem →

Priser er vejledende 2026-satser. Efterlønsbidrag (593 kr./md.) er ens uanset a-kasse, det er kontingentet der varierer. Tjek altid aktuel pris direkte hos a-kassen.

Forskellen mellem billigste og dyreste på listen er 41 kr./md., over 30 år svarer det til knap 15.000 kr. i sparet kontingent. Tjek om a-kassen dækker dit fagområde, og om du har brug for rådgivning om efterløn.

🎯 Sikr dig efterlønsretten til den laveste pris

Du betaler efterlønsbidrag i 30 år, vælg en a-kasse der koster mindst muligt ved siden af.

Sammenlign alle a-kasser og find din billigste →

💡 Vores anbefaling

Er du lønmodtager uden specifikke faglige krav? Så er A&Til eller Det Faglige Hus de billigste valg til efterløn, begge koster under 1.125 kr./md. samlet.

Er du akademiker? MA (Akademikernes A-kasse) er den eneste a-kasse der dækker akademikere fuldt ud.

Er du selvstændig? ASE er specialiseret i selvstændige og giver bedre rådgivning på det område.

Husk: Det er ikke kun prisen der tæller. Tjek også om a-kassen dækker dit fagområde, og om du har brug for supplerende rådgivning om efterløn.

Vil du sikre dig efterlønsretten til den laveste pris? Find din billigste a-kasse →


Ofte stillede spørgsmål om efterløn

Hvad er efterløn?

Efterløn er en frivillig tilbagetrækningsordning, der giver dig mulighed for at forlade arbejdsmarkedet, inden du når folkepensionsalderen. Du tilmelder dig ordningen via din a-kasse og betaler et månedligt efterlønsbidrag i mindst 30 år for at opnå retten.

Hvornår kan jeg gå på efterløn i 2026?

Det afhænger af dit fødselsår. Er du født 1. juli 1959 – 31. december 1962, er din efterlønsalder 64 år. Er du født 1963–1966 er den 65 år, og er du født 1967–1970 er den 66 år. Tjek tabellen ovenfor for din præcise efterlønsalder og se hvornår du kan gå på efterløn.

Hvad koster efterlønsordningen om måneden?

I 2026 koster efterlønsbidrag 593 kr./md. for fuldtidsforsikrede og 396 kr./md. for deltidsforsikrede – oven i dit normale a-kassekontingent. Den samlede månedlige pris starter fra ca. 1.114 kr./md. i de billigste a-kasser.

Hvad er efterlønsbeviset?

Efterlønsbeviset er et dokument fra din a-kasse, der bekræfter at du har ret til efterløn. Du søger det, når du nærmer dig efterlønsalderen. Beviset giver dig bl.a. ret til at gå på efterløn på et selvvalgt tidspunkt og mulighed for at optjene skattefri præmie.

Kan jeg arbejde mens jeg er på efterløn?

Ja, du må gerne arbejde. Men dine arbejdstimer modregnes time for time i efterlønen. Arbejder du mere end 145,53 timer på en måned, udbetales ingen efterløn den måned. Frivilligt, ulønnet arbejde påvirker ikke efterlønen.

Hvad er den skattefri præmie ved efterløn?

Den skattefri præmie er en bonus du optjener ved at arbejde efter du har fået dit efterlønsbevis. For hver 481 arbejdstimer (ca. 3 måneder) optjener du én præmieportion på 15.870 kr. (fuldtidsforsikret). Du kan max optjene 12 portioner = 190.440 kr. skattefrit.

Hvad sker der med mine efterlønsbidrag hvis jeg ikke bruger efterlønen?

Hvis du aldrig bruger din efterlønsret, kan du få dine indbetalte efterlønsbidrag udbetalt, når du når folkepensionsalderen. Beløbet overføres som udgangspunkt skattefrit til en pensionsordning. Vælger du kontant udbetaling, betaler du indkomstskat af beløbet.

Kan jeg gå på efterløn som selvstændig?

Ja. Som selvstændig er du underlagt de samme grundregler som lønmodtagere. Men dit beskæftigelseskrav vurderes ud fra din virksomheds omsætning. Du kan kun drive selvstændig virksomhed i begrænset omfang, mens du er på efterløn, og du skal have forhåndsgodkendelse fra din a-kasse.

Hvad er forskellen på efterløn og folkepension?

Folkepension er en universel ydelse alle danskere har ret til ved folkepensionsalderen uanset om de har arbejdet eller ej. Efterløn er en frivillig ordning, du betaler til i årevis for at kunne gå på pension før folkepensionsalderen. De to ydelser kan ikke udbetales samtidig.

Hvilken a-kasse er bedst til efterløn?

Alle a-kasser tilbyder de samme efterlønsregler, det er lovbestemt. Forskellen er prisen på a-kassens eget kontingent. De billigste i 2026 er A&Til (521 kr./md.) og Det Faglige Hus (528 kr./md.). Vælg den a-kasse der passer til dit fagområde og giver den laveste samlede pris.

—

💡 Sikr dig efterlønsretten til den laveste pris

Du betaler efterlønsbidrag i 30 år, vælg en a-kasse der koster mindst muligt ved siden af.

✅ Find den billigste a-kasse i Danmark →

Eller sammenlign de største a-kasser direkte:

✅ HK, FOA, 3F, BUPL og DSA sammenlignet →


Nyttige kilder